사귀는 사람에게 큰돈을 이자 없이 빌려주고 차용증만 썼다면 문제가 없을까요? 민법과 상속세 및 증여세법 원문으로 이자, 적정 이자율, 천만 원 기준을 정리했습니다.
이 글은 유튜브 영상의 내용을 글과 그림으로 차근차근 정리한 것이에요. 영상이 편하시면 아래에서 바로 보세요.
차용증, 빌려주기로 한 약속 법에는 이렇게 있어요
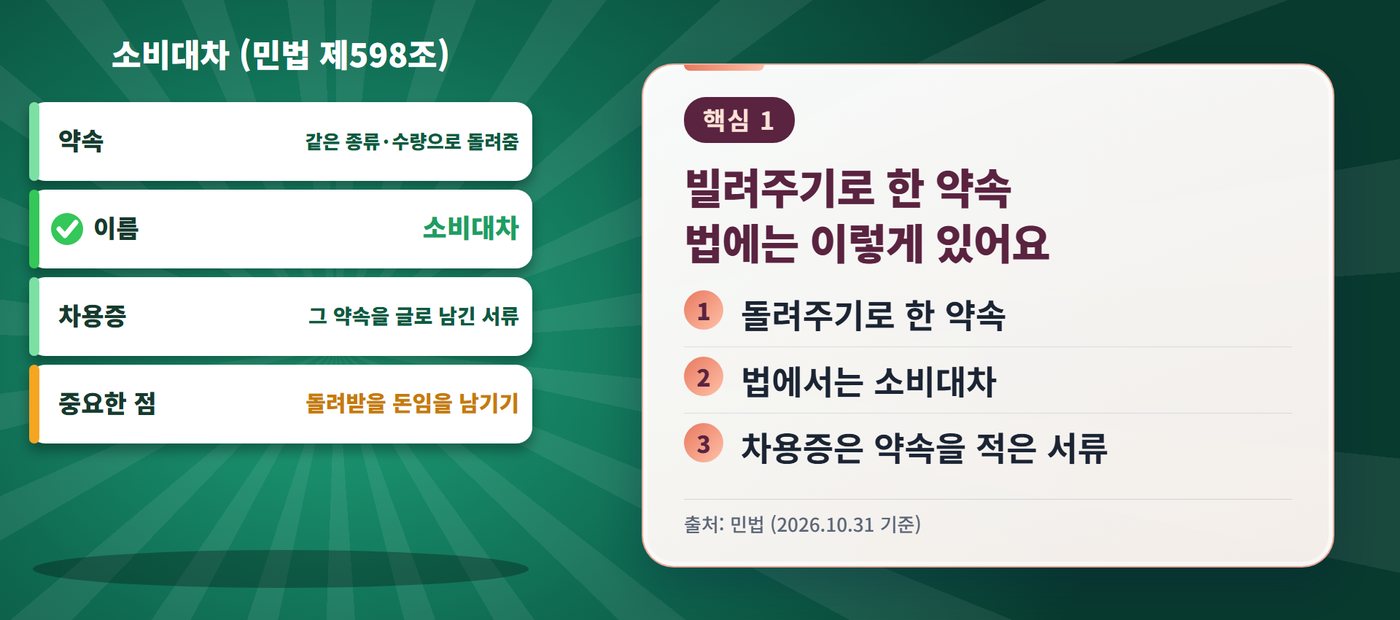
먼저 빌려준다는 게 법으로 무슨 뜻인지 볼게요. 민법 제598조는 돈을 받은 사람이 같은 종류와 수량으로 돌려주기로 약속하면 효력이 생긴다고 해요.
이걸 소비대차라고 불러요. 차용증은 그 약속을 글로 남긴 서류예요.
사귀는 사이라도 돌려받을 돈이라는 점이 분명하게 남는 게 중요해요.
- 돌려주기로 한 약속
- 법에서는 소비대차
- 차용증은 약속을 적은 서류
이자 얘기가 없으면 법정이율은 연 5푼
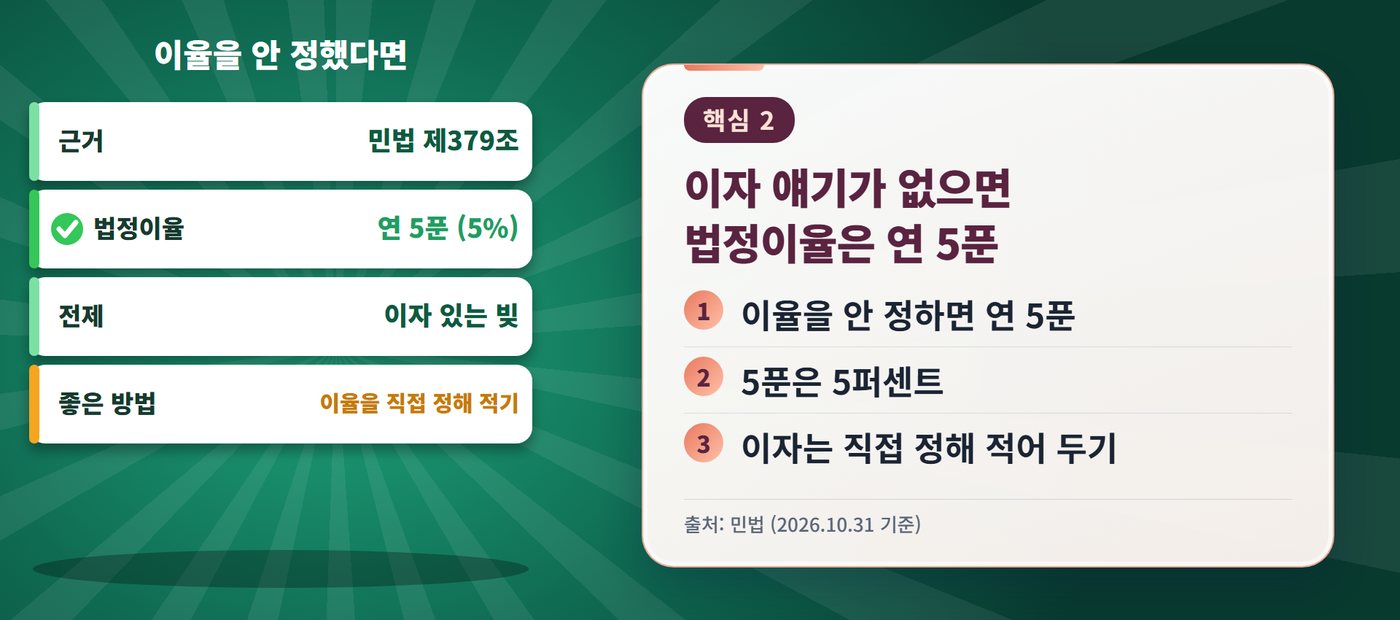
이자는 어떻게 될까요? 민법 제379조에 따르면 이자가 있는 빚인데 다른 법률이나 당사자의 약속이 없으면 이율은 연 오 푼이에요.
오 푼은 5퍼센트예요. 이자를 받기로 했다면 서로 이율을 직접 정해 차용증에 적어 두는 게 좋아요.
이 부분은 제가 드리는 실무 팁이고, 법조문은 이율이 정해지지 않은 경우를 말하고 있어요.
- 이율을 안 정하면 연 5푼
- 5푼은 5퍼센트
- 이자는 직접 정해 적어 두기
차용증, 이자를 너무 높게 받으면 안 돼요
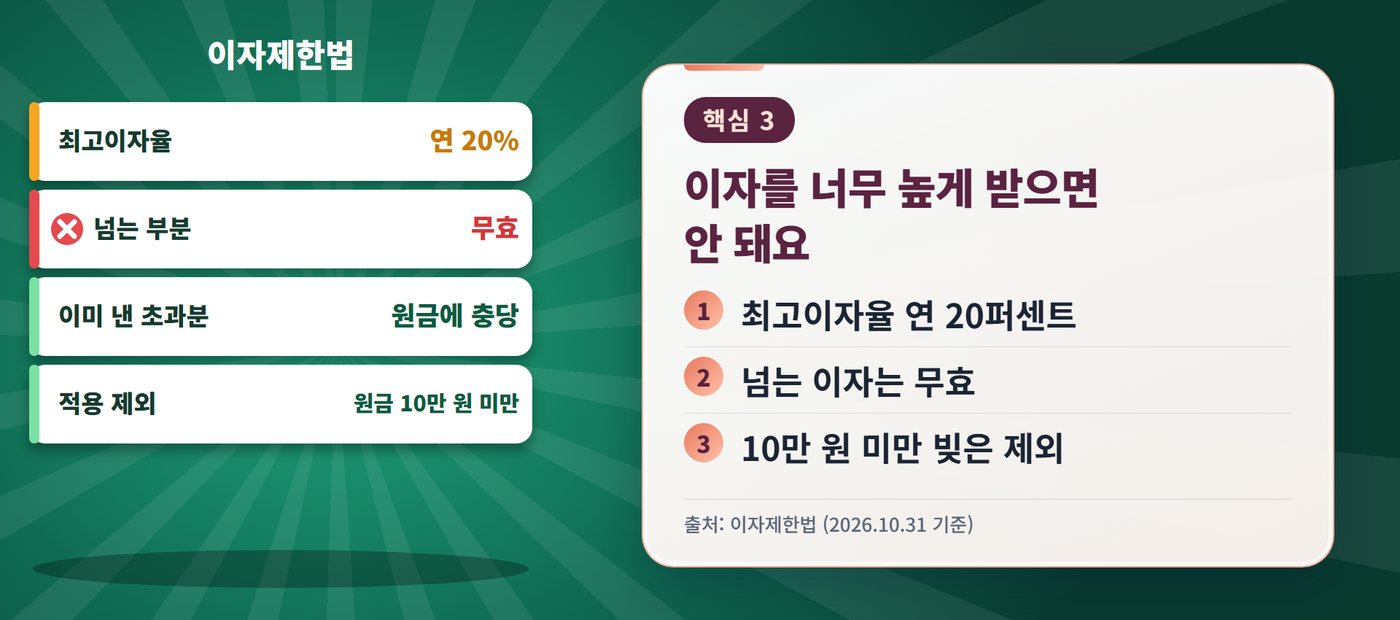
반대로 이자를 너무 높게 정해도 문제예요. 이자제한법 제2조에 따라 계약상 최고이자율은 대통령령으로 정하는데, 지금 대통령령은 연 20퍼센트예요.
이걸 넘는 이자 부분은 무효이고, 이미 낸 초과분은 원금에 충당돼요. 다만 원금이 10만 원 미만인 빚에는 적용하지 않아요.
- 최고이자율 연 20퍼센트
- 넘는 이자는 무효
- 10만 원 미만 빚은 제외
이자 없이 빌리면 증여로 볼 수 있어요
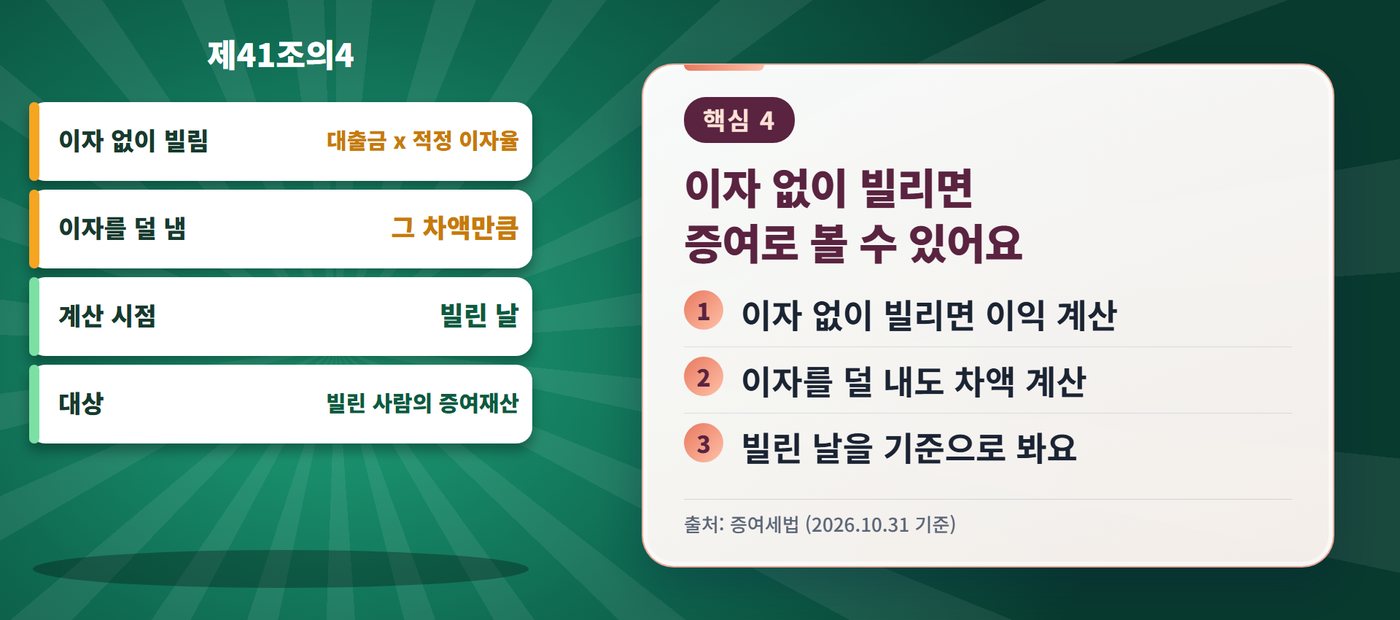
이제 세금 얘기예요. 상속세 및 증여세법 제41조의4는 타인에게 돈을 무상으로 또는 적정 이자율보다 낮은 이자율로 빌리면, 빌린 날에 이자 차이에 해당하는 금액을 빌린 사람의 증여재산으로 본다고 해요.
즉 이자를 안 내고 빌린 것 자체가 이익을 받은 것으로 계산될 수 있다는 거예요.
- 이자 없이 빌리면 이익 계산
- 이자를 덜 내도 차액 계산
- 빌린 날을 기준으로 봐요
차용증, 적정 이자율은 연 4.6퍼센트
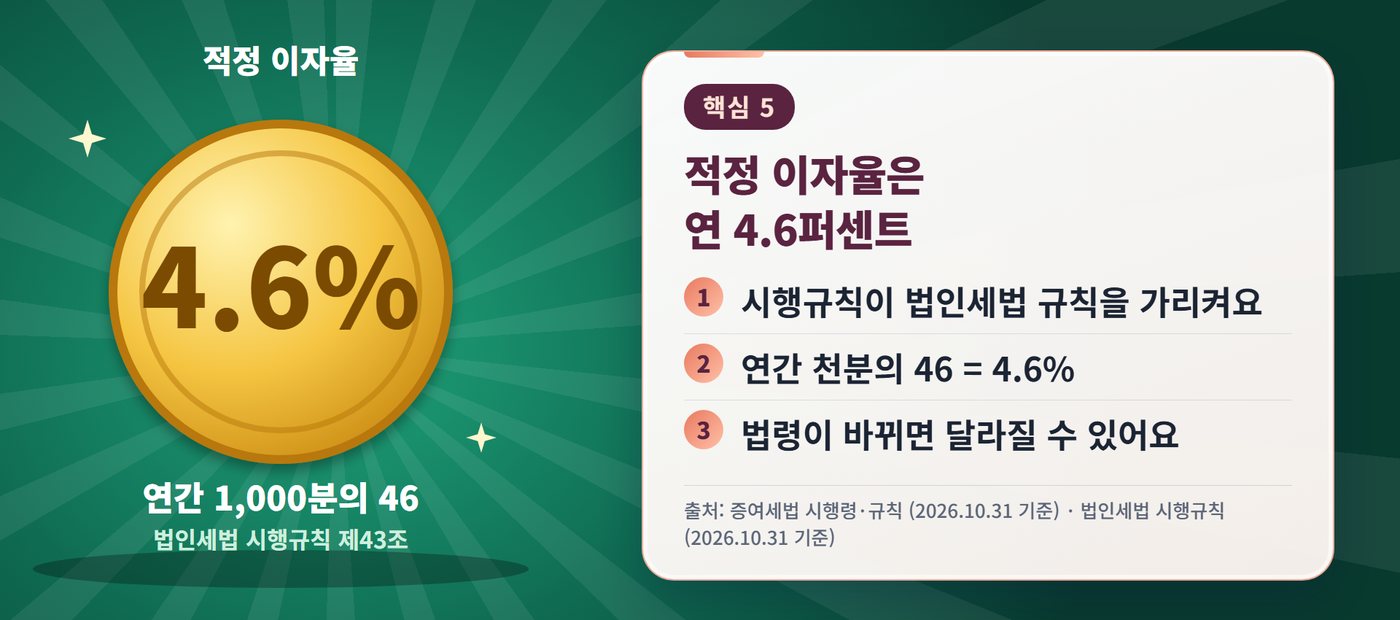
그럼 적정 이자율은 얼마일까요? 시행령 제31조의4는 재정경제부령으로 정하는 이자율이라고 하고, 시행규칙 제10조의5는 법인세법 시행규칙 제43조의 이자율을 따른다고 해요.
거기에서 당좌대출이자율은 연간 천분의 46, 즉 연 4.6퍼센트예요. 이 숫자는 법령이 바뀌면 달라질 수 있어요.
- 시행규칙이 법인세법 규칙을 가리켜요
- 연간 천분의 46 = 4.6%
- 법령이 바뀌면 달라질 수 있어요
이익이 천만 원 미만이면 제외돼요
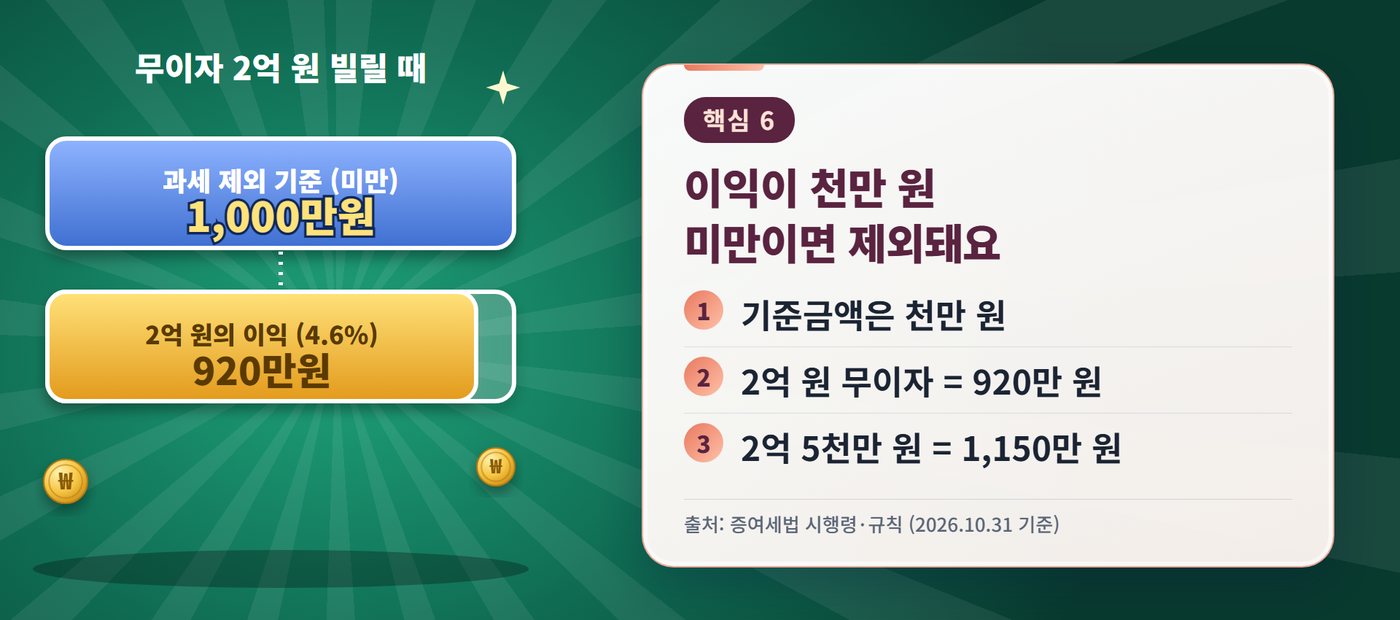
다행히 기준금액이 있어요. 시행령 제31조의4 제2항은 이익이 천만 원 미만이면 증여로 보지 않는다고 해요.
단순 계산 예시를 볼게요. 이자 없이 2억 원을 빌리면 4.6퍼센트로 계산한 이익이 920만 원이라 천만 원 미만이에요.
하지만 2억 5천만 원이면 1,150만 원이라 천만 원이 넘어요. 일 년 기준 단순 계산이고 실제 판단은 세무서 몫이에요.
- 기준금액은 천만 원
- 2억 원 무이자 = 920만 원
- 2억 5천만 원 = 1,150만 원
차용증, 기간이 길면 매년 새로 계산해요
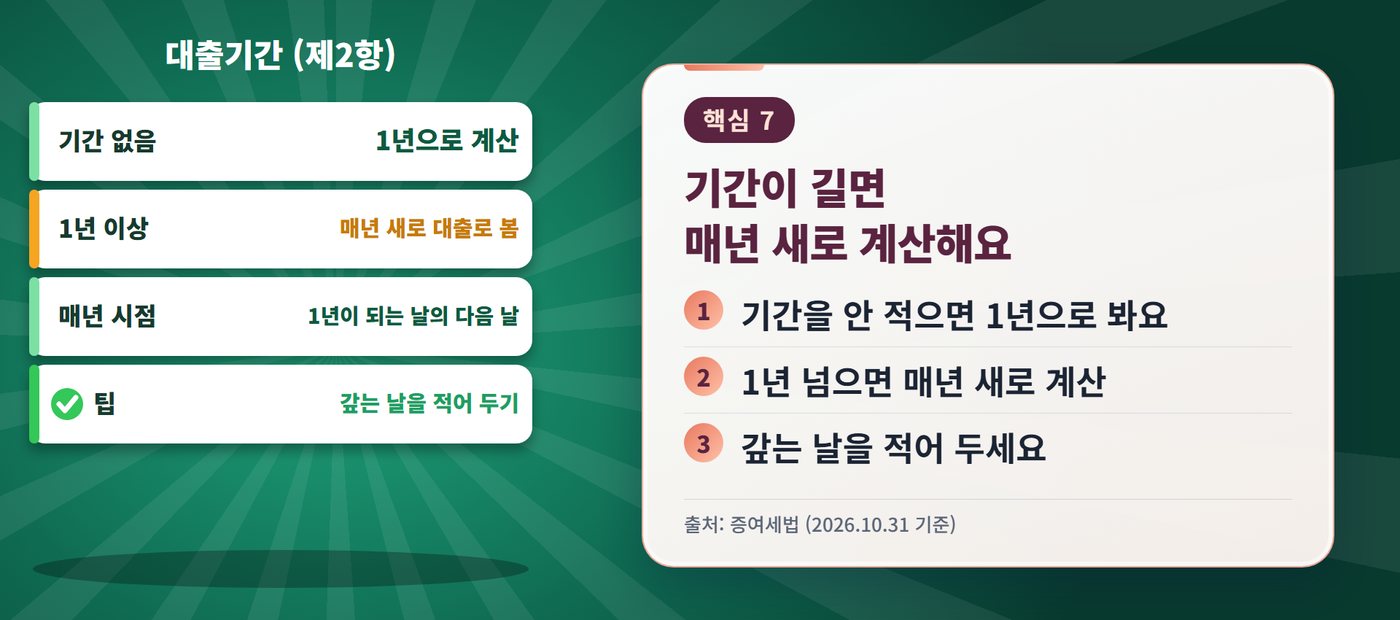
기간도 중요해요. 제41조의4 제2항은 빌린 기간이 정해지지 않았으면 기간을 일 년으로 보고, 일 년 이상이면 일 년이 되는 날의 다음 날 매년 새로 빌린 것으로 보아 계산한다고 해요.
그래서 차용증에 갚는 날을 분명히 적어 두는 게 좋아요. 이것도 실무 팁이에요.
- 기간을 안 적으면 1년으로 봐요
- 1년 넘으면 매년 새로 계산
- 갚는 날을 적어 두세요
연인 사이는 어떻게 볼까요
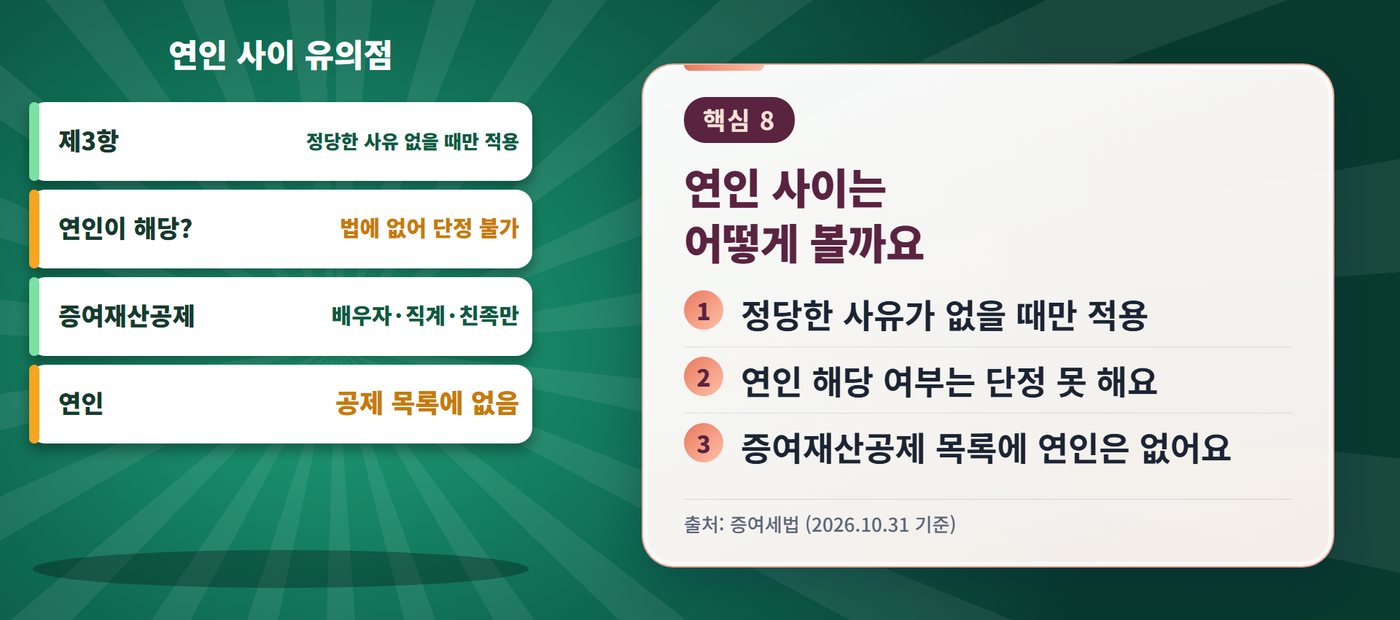
연인 사이는 어떨까요? 제41조의4 제3항은 특수관계인이 아닌 사람 사이의 거래라면 거래 관행상 정당한 사유가 없는 경우에만 이 규정을 적용한다고 해요.
연인이 여기에 해당하는지는 법에 따로 적혀 있지 않아서 제가 단정할 수 없어요. 또 증여재산공제는 제53조에 배우자, 직계존속, 직계비속, 4촌 이내 혈족과 3촌 이내 인척만 나와 있어서 연인은 해당 목록에 없어요.
- 정당한 사유가 없을 때만 적용
- 연인 해당 여부는 단정 못 해요
- 증여재산공제 목록에 연인은 없어요
차용증, 증여세 신고는 3개월 안에
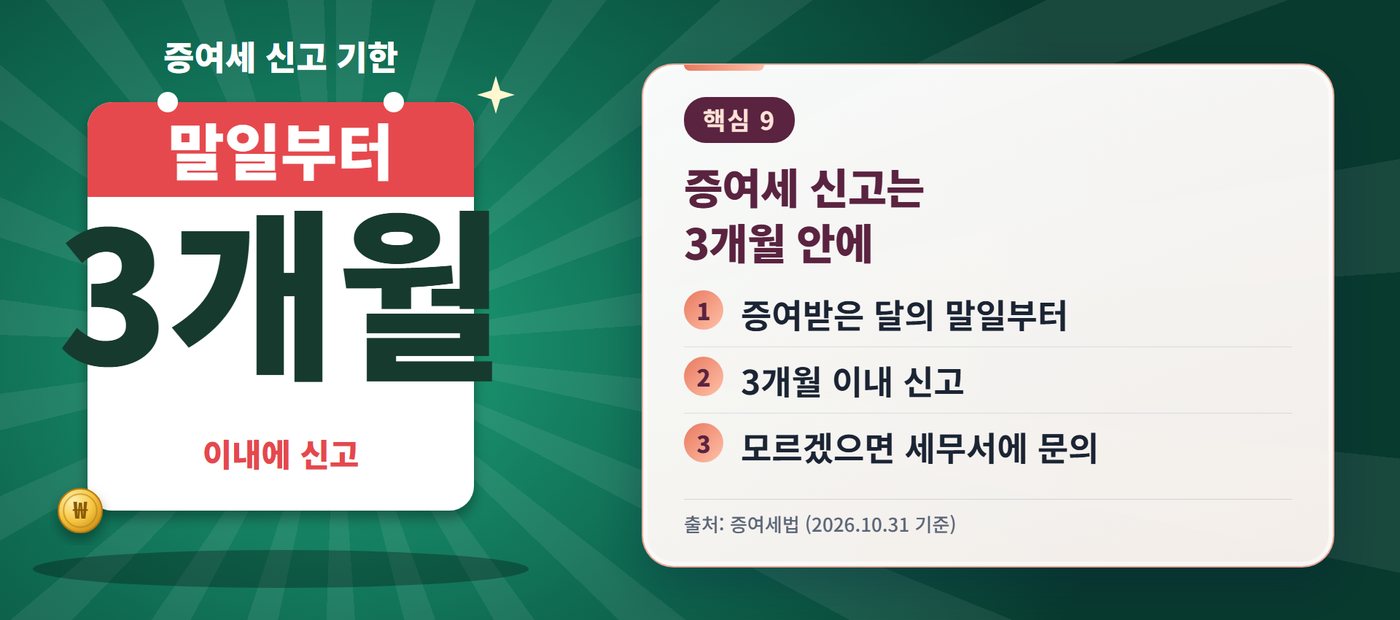
증여로 판단될 때 신고 기한도 알아 두세요. 제68조에 따라 증여받은 날이 속하는 달의 말일부터 3개월 이내에 신고해야 해요.
이 기한을 넘기면 가산세 같은 문제가 생길 수 있으니 세무서나 국세청 상담센터에 먼저 문의하세요.
- 증여받은 달의 말일부터
- 3개월 이내 신고
- 모르겠으면 세무서에 문의
돈 빌려줄 때 이렇게 확인하세요
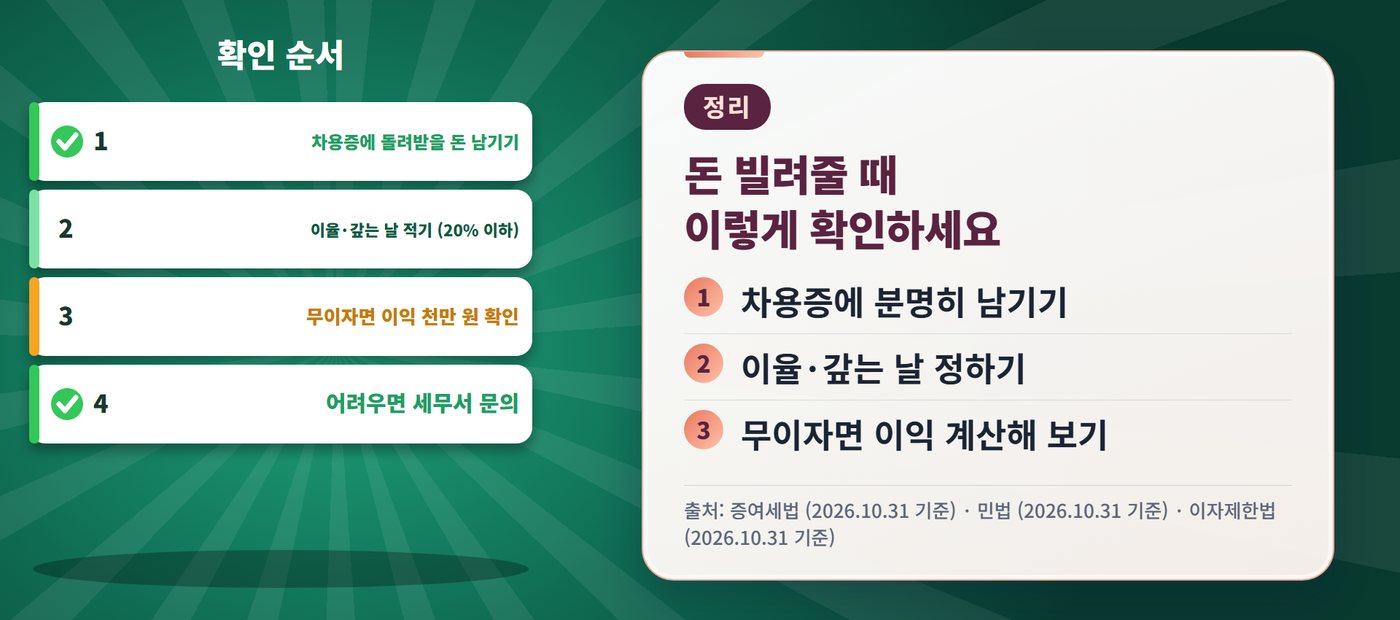
정리해 볼게요. 하나, 빌려주는 돈이라는 점을 차용증에 분명히 남겨요.
둘, 이율과 갚는 날을 정해 적고 연 20퍼센트를 넘기지 않아요. 셋, 이자 없이 빌리면 4.6퍼센트로 계산한 이익이 천만 원 이상인지 따져 봐요.
넷, 판단이 어려우면 세무서에 문의해요.
- 차용증에 분명히 남기기
- 이율·갚는 날 정하기
- 무이자면 이익 계산해 보기
한 줄 정리
- 차용증은 돌려받기로 한 약속을 남기는 서류 (민법 제598조 소비대차)
- 이율을 정하지 않은 이자 있는 빚의 법정이율은 연 5푼 (민법 제379조)
- 계약상 최고이자율 연 20%, 초과분은 무효 (이자제한법 제2조, 시행령)
- 무이자·저리 대출은 이익이 증여재산이 될 수 있음 (증여세법 제41조의4)
- 적정 이자율 연 4.6%, 이익 천만 원 미만은 제외 (시행령 제31조의4, 법인세법 시행규칙 제43조)
- 증여세 신고는 증여받은 달의 말일부터 3개월 이내 (제68조)
| 출처 | 기준일 | 원문 |
|---|---|---|
| 증여세법 | 열람 2026-10-31 | 열기 |
| 증여세법 시행령·규칙 | 열람 2026-10-31 | 열기 |
| 법인세법 시행규칙 | 열람 2026-10-31 | 열기 |
| 민법 | 열람 2026-10-31 | 열기 |
| 이자제한법 | 열람 2026-10-31 | 열기 |