주식 세금 — 주식을 팔고 나서 생각보다 적게 남아 놀라신 적 있나요? 국내 주식은 판 금액에 증권거래세 0.20%(2026년), 해외 주식은 연 250만 원을 넘는 이익에 22%, 배당은 15.4%가 먼저 빠집니다. 초보가 가장 헷갈리는 세금을 법 원문 기준으로 정리했습니다.
이 글은 유튜브 영상의 내용을 글과 그림으로 차근차근 정리한 것이에요. 영상이 편하시면 아래에서 바로 보세요.
주식 세금, 국내 주식은 판 금액에 세금이 붙어요
첫 번째는 국내 주식이에요. 국내 주식을 팔면 증권거래세가 붙어요.
증권거래세법 제7조는 세금을 매기는 기준을 주식을 판 금액이라고 정하고 있어요. 쉽게 말해, 이익이 얼마인지가 아니라 판 금액에 세금이 붙는다는 뜻이에요.
그래서 손해를 보고 팔아도 거래세는 내야 해요.
판 금액 기준
이익이 아니어도 내요

2026년 증권거래세율
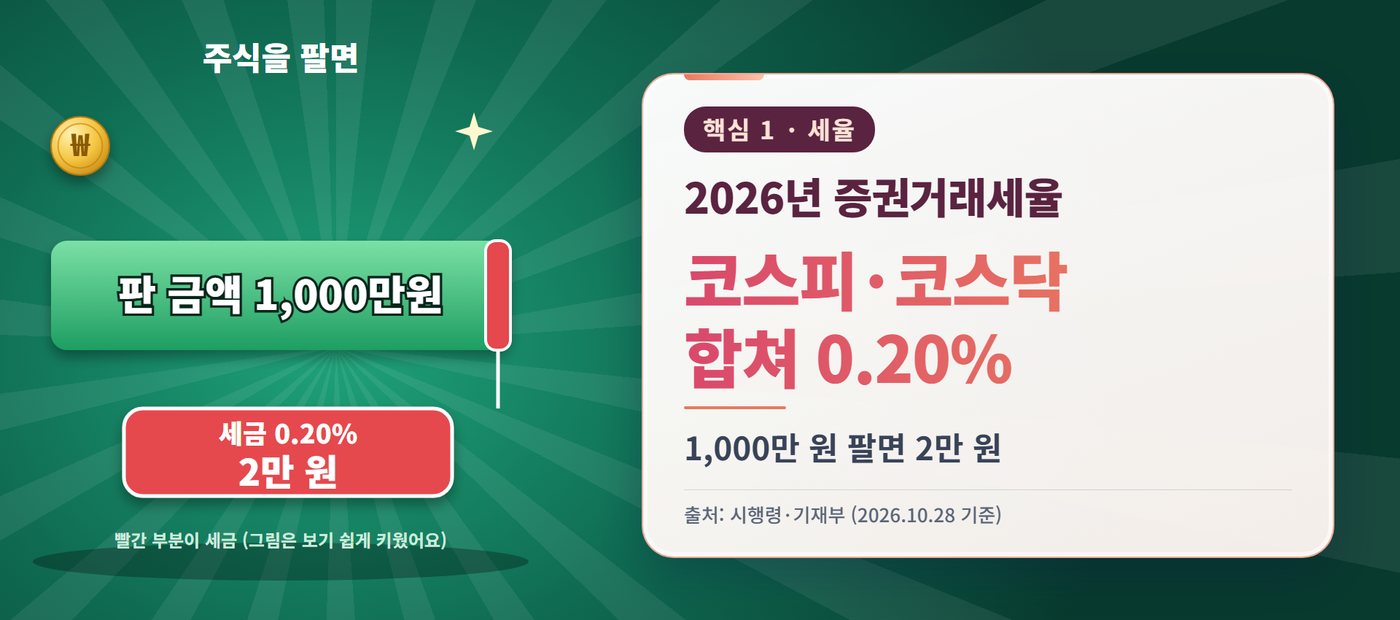
그럼 세율은 얼마일까요? 2026년 1월 1일 이후 판 주식부터, 코스피는 증권거래세 0.05퍼센트에 농어촌특별세 0.15퍼센트를 더해 0.20퍼센트예요.
코스닥은 증권거래세만 0.20퍼센트예요. 시행령 제5조와 농어촌특별세법 제5조, 기획재정부 보도자료에서 확인했어요.
1,000만 원어치를 팔면 2만 원이 빠져요. 사고팔 때마다 낸다는 뜻이 아니라 팔 때만 내요.
코스피·코스닥 합쳐 0.20%
1,000만 원 팔면 2만 원
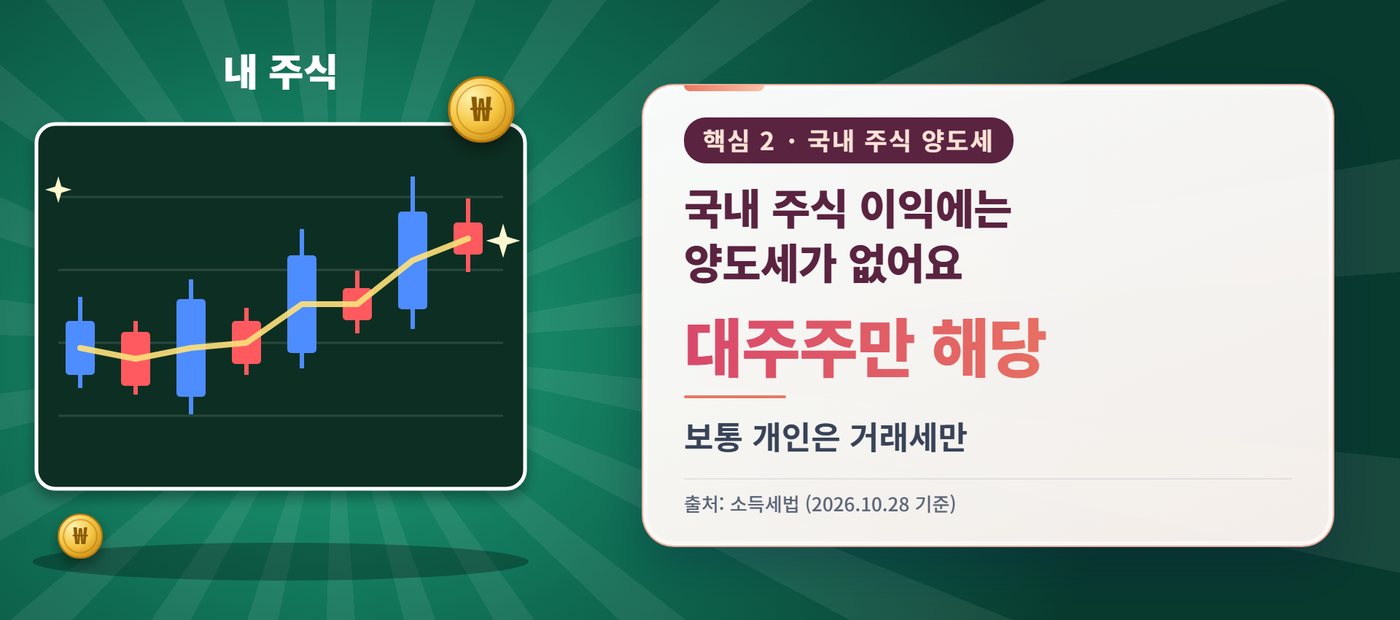
주식 세금, 국내 주식 이익에는 양도세가 없어요
그럼 국내 주식으로 번 돈에는 세금이 또 붙을까요? 소득세법 제94조에 따르면, 증권시장에서 사고판 국내 상장주식은 대주주일 때만 양도소득세를 내요.
대주주는 보유한 주식이 아주 많은 사람이에요. 그래서 보통 개인 투자자는 국내 주식 이익에 양도세가 없고, 팔 때 거래세만 내요.
대주주만 해당
보통 개인은 거래세만
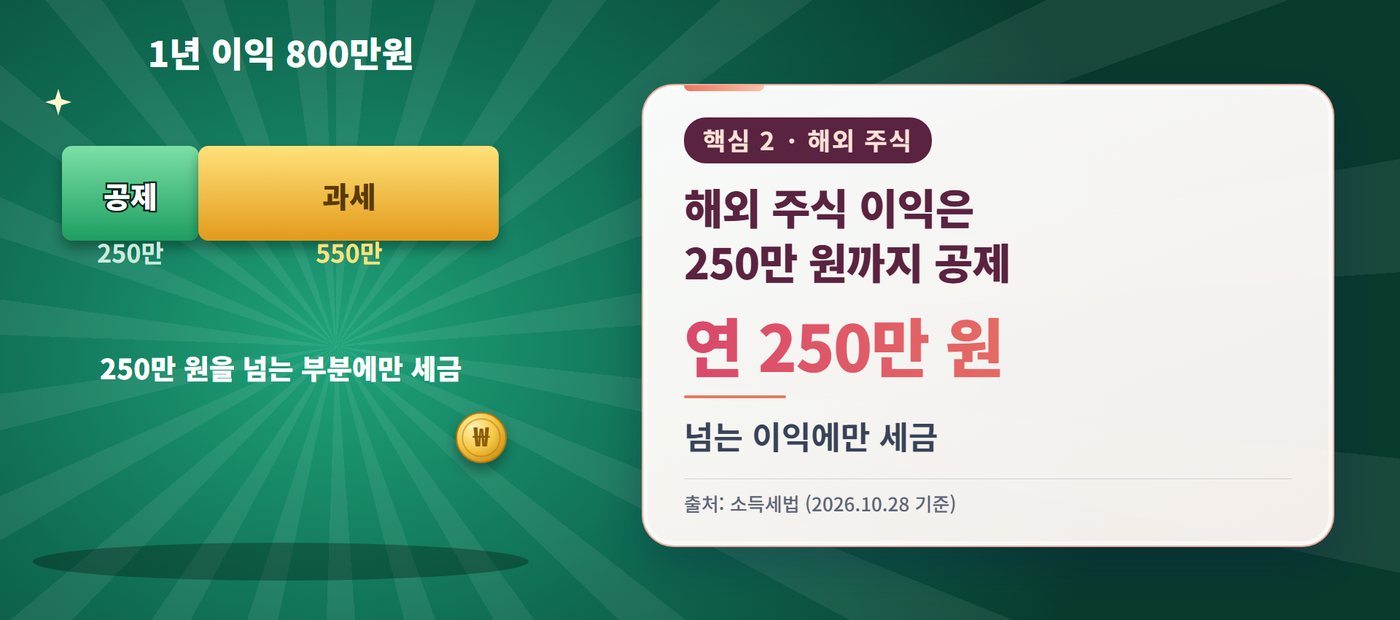
해외 주식 이익은 250만 원까지 공제
두 번째는 해외 주식이에요. 해외 주식은 달라요.
1년 동안 판 이익에서 250만 원을 빼 주고, 그 넘는 금액에만 세금을 매겨요. 소득세법 제103조에 나온 기본공제예요.
예를 들어 1년 이익이 800만 원이면, 250만 원을 뺀 550만 원이 세금을 매기는 기준이에요.
연 250만 원
넘는 이익에만 세금
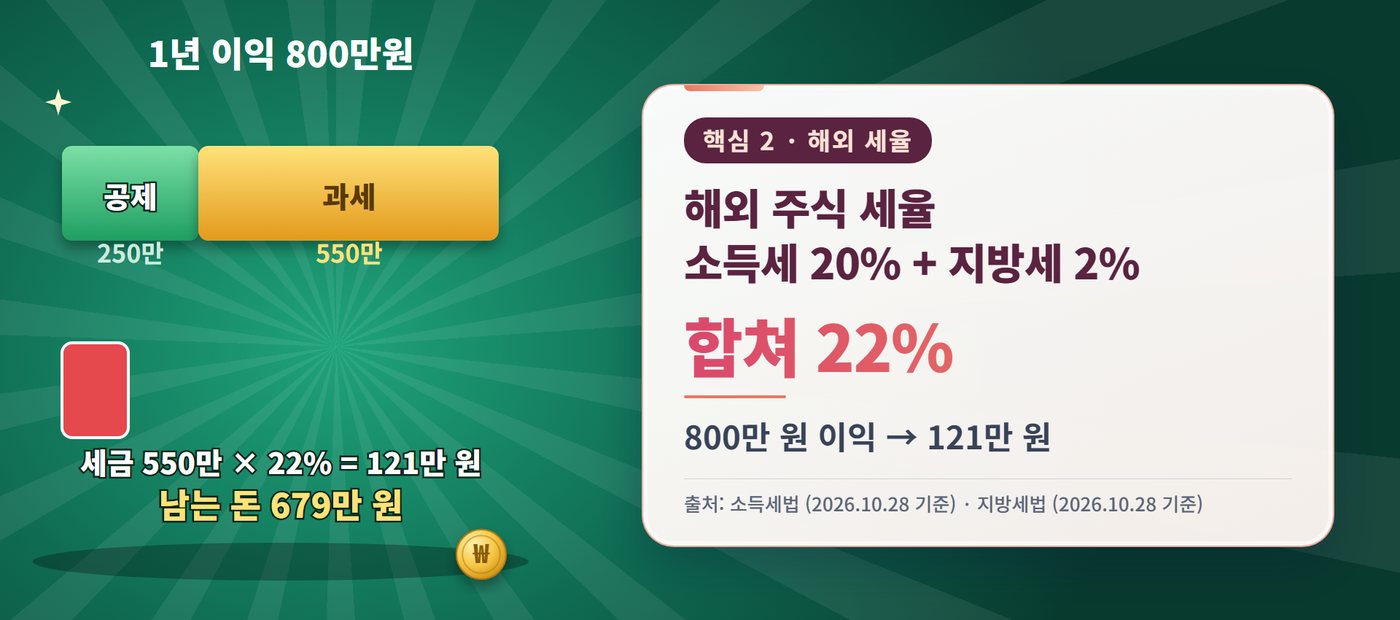
주식 세금, 해외 주식 세율 소득세 20% + 지방세 2%
세율은 소득세 20퍼센트예요. 여기에 지방소득세가 그 10분의 1, 2퍼센트 더해져서 합쳐 22퍼센트예요.
소득세법 제104조와 지방세법 제103조의3에 나와 있어요. 앞의 예에서 550만 원에 22퍼센트를 곱하면 121만 원이에요.
이익이 800만 원이어도 세금을 내고 나면 679만 원이 남아요.
합쳐 22%
800만 원 이익 → 121만 원
한 해 이익과 손실은 합쳐서 계산해요
해외 주식은 손실도 도움이 돼요. 같은 해에 판 주식은 이익과 손실을 합쳐서 계산해요.
소득세법 제102조가 정한 방식이에요. 한 종목에서 1,000만 원을 벌고 다른 종목에서 800만 원을 잃었다면 합계는 200만 원이에요.
250만 원 안이라서 세금은 0원이에요.
이익 1,000만 − 손실 800만
= 200만 → 세금 0원

주식 세금, 배당을 받으면 15.4%가 먼저 빠져요
세 번째는 배당이에요. 주식을 갖고 있어서 받는 배당금에는 소득세 14퍼센트를 먼저 떼요.
소득세법 제129조예요. 지방소득세는 그 10퍼센트라 1.4퍼센트가 더해져서 합쳐 15.4퍼센트예요.
배당금 100만 원이면 15만 4천 원을 떼고 84만 6천 원이 들어와요.
15.4%
배당 100만 원 → 15만 4천 원

이자와 배당이 합쳐 2천만 원을 넘으면
다만 한 해에 받은 이자와 배당을 합쳐서 2천만 원이 넘으면 이야기가 달라져요. 소득세법 제14조는 합계가 2천만 원 이하이면서 이미 세금을 뗀 소득은 거기서 끝나도록 정하고 있어요.
넘으면 다른 소득과 합쳐서 세금을 따로 계산해요. 이때는 세무서나 세무 전문가에게 꼭 확인하세요.
2천만 원 초과
다른 소득과 합쳐 계산

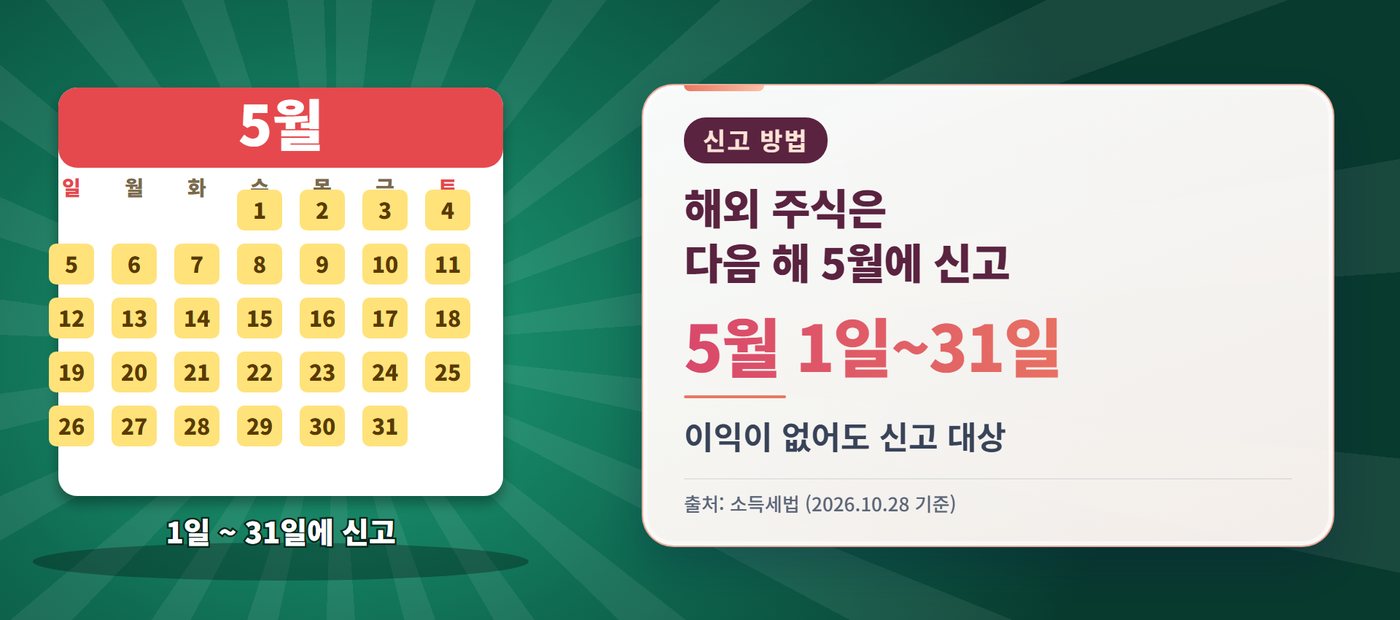
주식 세금, 해외 주식은 다음 해 5월에 신고
해외 주식은 직접 신고해야 해요. 소득세법 제110조에 따라, 올해 판 주식은 다음 해 5월 1일부터 31일 사이에 세무서에 신고하고 납부해요.
이익이 없거나 손실이 났을 때도 신고 대상이라고 법에 적혀 있어요. 언제 팔았는지와 이익, 손실을 증권사 앱에서 미리 확인해 두세요.
5월 1일~31일
이익이 없어도 신고 대상
한 줄 정리
- 국내 주식: 증권거래세는 이익이 아니라 판 금액 기준 (증권거래세법 제7조)
- 2026년 1월 1일 이후 양도분: 코스피 0.05%+농특세 0.15%=0.20%, 코스닥 0.20% (시행령 제5조, 농어촌특별세법 제5조, 기재부 보도자료)
- 증시에서 사고판 국내 상장주식은 대주주일 때만 양도소득세 (소득세법 제94조)
- 해외 주식: 연 250만 원 공제 후 소득세 20%+지방소득세 2%=22% (소득세법 제103·104조, 지방세법 제103조의3)
- 같은 해 이익과 손실은 합산, 신고는 다음 해 5월 1~31일 (소득세법 제102·110조)
- 배당: 소득세 14%+지방소득세 1.4%=15.4% 원천징수, 이자·배당 합계 2천만 원 이하 분리과세 (소득세법 제14·129조)
함께 보면 좋은 글
| 출처 | 기준일 | 원문 |
|---|---|---|
| 증권거래세법 | 국가법령정보센터 원문 열람 | 열기 |
| 소득세법 | 국가법령정보센터 원문 열람 | 열기 |
| 지방세법 | 국가법령정보센터 원문 열람 | 열기 |
| 소득세법 | 국가법령정보센터 원문 열람 | 열기 |
| 시행령·기재부 | 국가법령정보센터 원문·기획재정부 보도자료 열람 | 열기 |