매달 새 적금을 가입하는 풍차돌리기, 이자를 더 받을 수 있을까요? 월 50만 원 12개월을 연 3% 가정으로 직접 계산해서 일반 적금과 비교하고, 이자를 실제로 바꾸는 것과 세금까지 정리했습니다.
이 글은 유튜브 영상의 내용을 글과 그림으로 차근차근 정리한 것이에요. 영상이 편하시면 아래에서 바로 보세요.
풍차돌리기란?
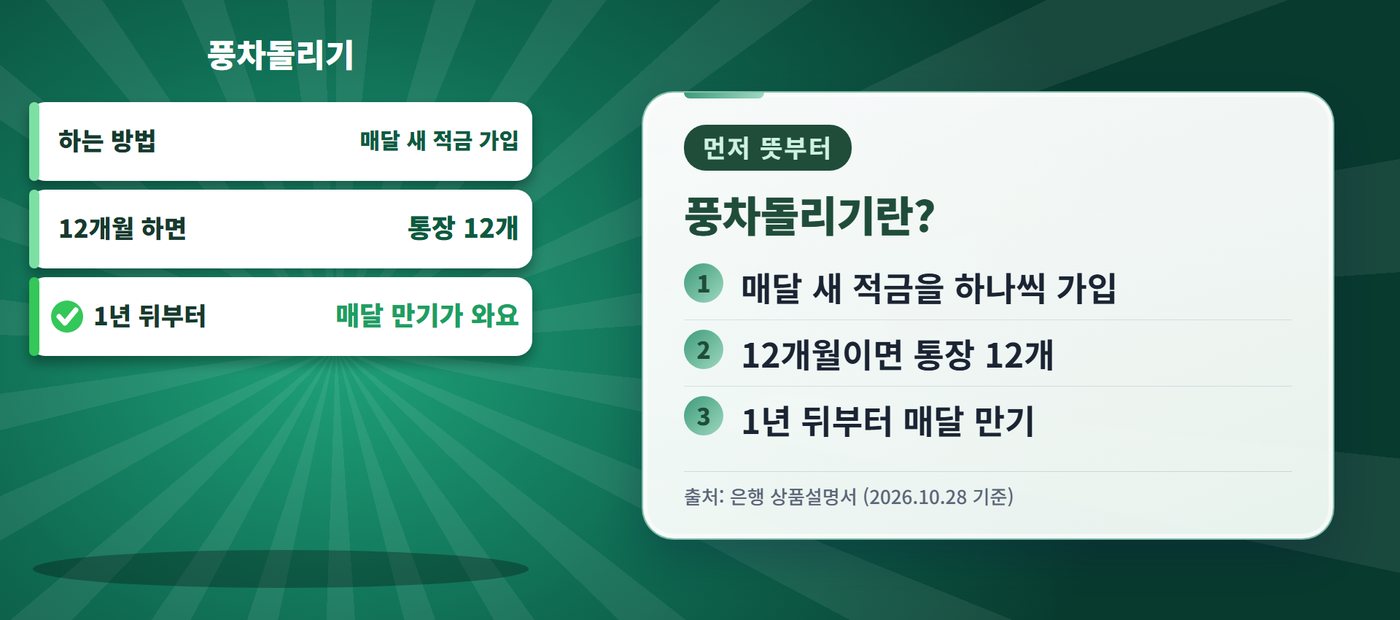
먼저 뜻부터 볼게요. 풍차돌리기는 매달 새 적금을 하나씩 가입하는 방법을 부르는 말이에요.
공식 금융 용어는 아니에요. 12개월 동안 하면 통장이 12개가 되고, 1년이 지난 뒤부터는 매달 한 통장씩 만기가 돌아와요.
- 매달 새 적금을 하나씩 가입
- 12개월이면 통장 12개
- 1년 뒤부터 매달 만기
이자는 입금한 돈마다
그럼 이자는 어떻게 계산할까요? 한 은행의 적금 상품설명서에는, 저축금마다 입금한 날부터 만기일 전날까지 약정금리로 계산한 이자를 합계하여 지급한다고 적혀 있어요.
입금한 돈 하나하나에 이자가 붙고, 그것을 모두 더한다는 뜻이에요. 다른 상품은 약관을 확인하세요.
돈마다 계산 후 합계
한 은행 상품설명서 예시

풍차돌리기, 한 통장 월 50만 원 · 12개월
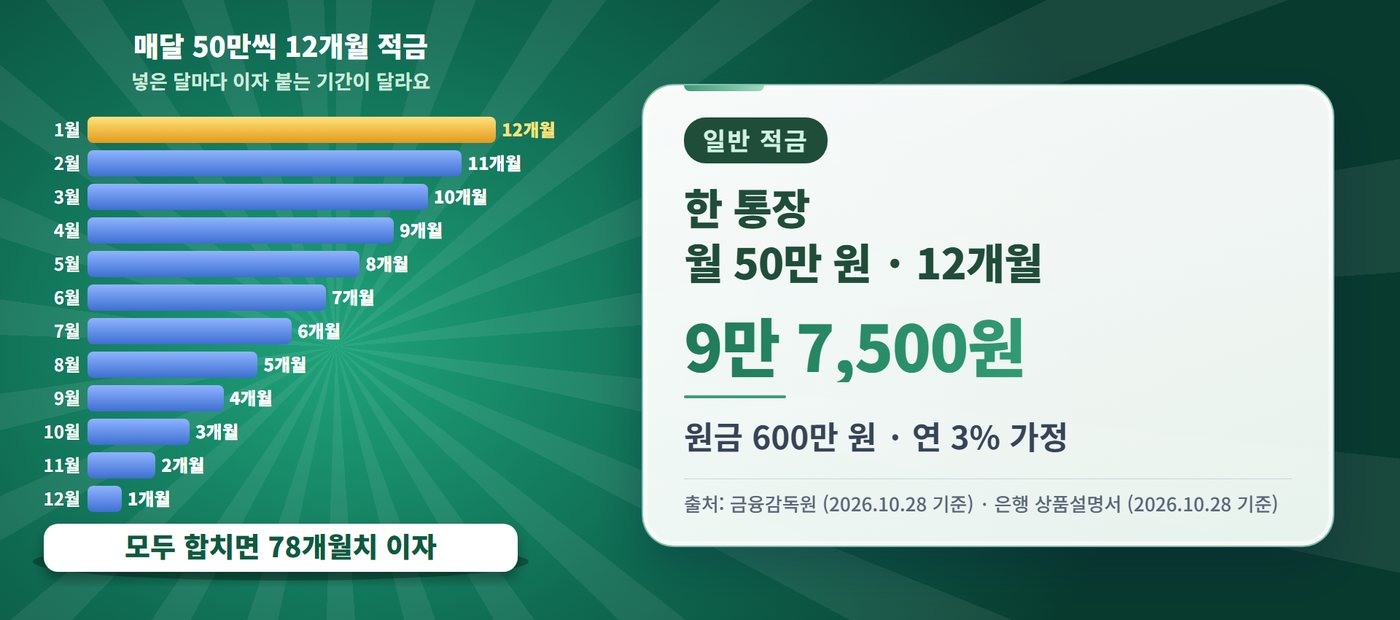
먼저 일반 적금이에요. 연 3퍼센트, 한 달 단위 단리로 가정하고 계산해 볼게요.
매달 50만 원씩 12개월 넣으면, 첫 달에 넣은 돈은 12개월, 마지막 달에 넣은 돈은 1개월 이자가 붙어요. 모두 합치면 78개월치예요.
이자는 약 9만 7,500원이에요.
9만 7,500원
원금 600만 원 · 연 3% 가정
통장이 12개여도 비율은 같아요
이제 풍차돌리기예요. 12개의 통장이 모두 같은 상품이고 매달 50만 원씩 넣는다면, 통장 하나하나는 일반 적금과 똑같이 계산돼요.
통장 하나의 이자는 9만 7,500원이에요. 12개면 이자도 117만 원, 넣은 돈도 7,200만 원으로 12배예요.
원금 대비 이자 비율은 똑같이 1.625퍼센트예요. 연 3퍼센트와 한 달 단위 단리는 계산을 쉽게 하려고 정한 가정이에요.
- 통장 1개: 이자 9만 7,500원
- 통장 12개: 이자 117만 원
- 원금 대비 이자 똑같이 1.625%

풍차돌리기가 주는 것
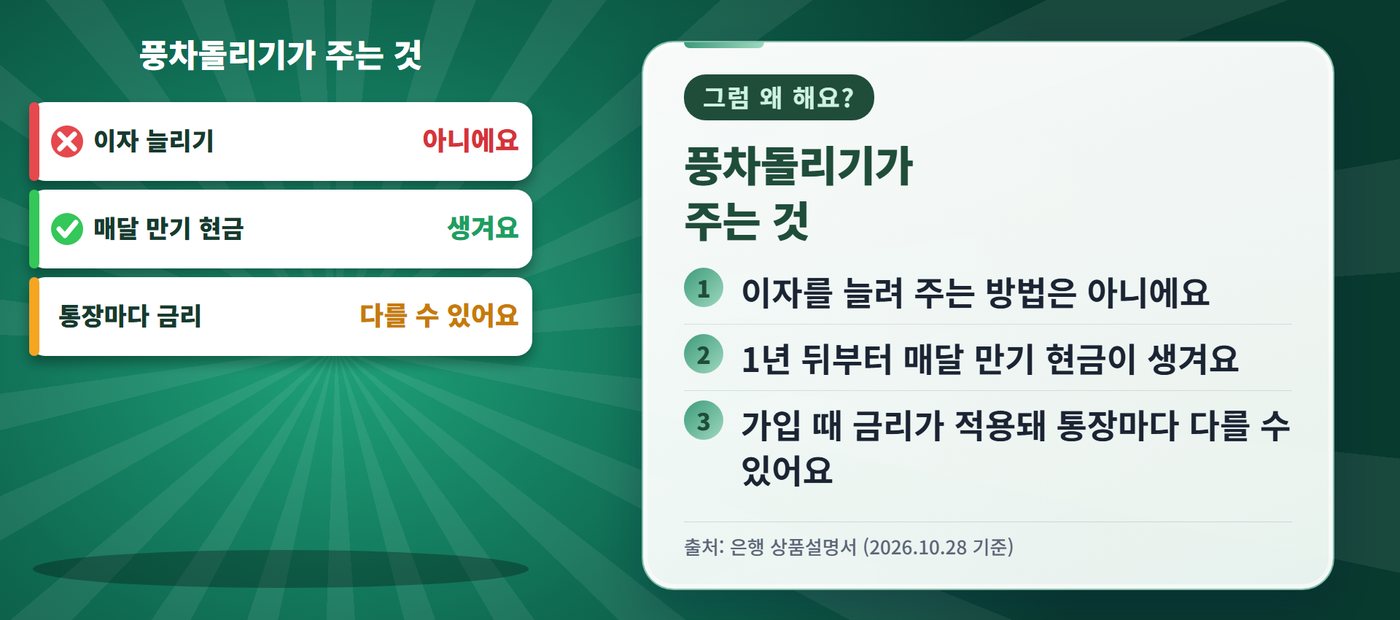
그럼 풍차돌리기는 왜 할까요? 이자를 늘려 주는 방법이 아니라, 1년 뒤부터 매달 만기가 돌아와서 현금이 꾸준히 생기게 하는 방법이에요.
다만 가입할 때마다 그때의 약정금리가 적용돼서, 통장마다 금리가 다를 수 있어요.
- 이자를 늘려 주는 방법은 아니에요
- 1년 뒤부터 매달 만기 현금이 생겨요
- 가입 때 금리가 적용돼 통장마다 다를 수 있어요
이자를 바꾸는 건 금리예요
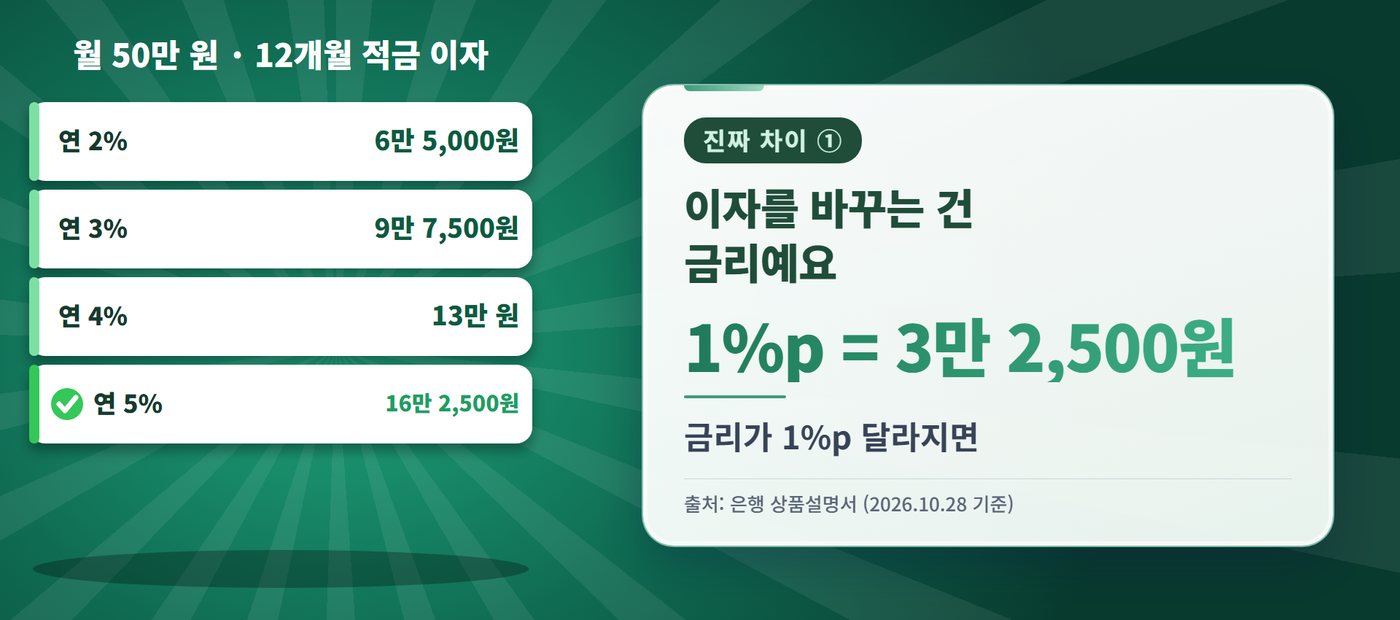
그럼 이자를 바꾸는 건 무엇일까요? 첫째는 금리예요.
매달 50만 원씩 12개월 적금하면, 연 2퍼센트는 6만 5,000원, 연 3퍼센트는 9만 7,500원, 연 4퍼센트는 13만 원, 연 5퍼센트는 16만 2,500원이에요. 금리가 1퍼센트포인트 달라지면 이자가 3만 2,500원 차이 나요.
1%p = 3만 2,500원
금리가 1%p 달라지면
풍차돌리기, 목돈이 있다면 예금이 유리해요
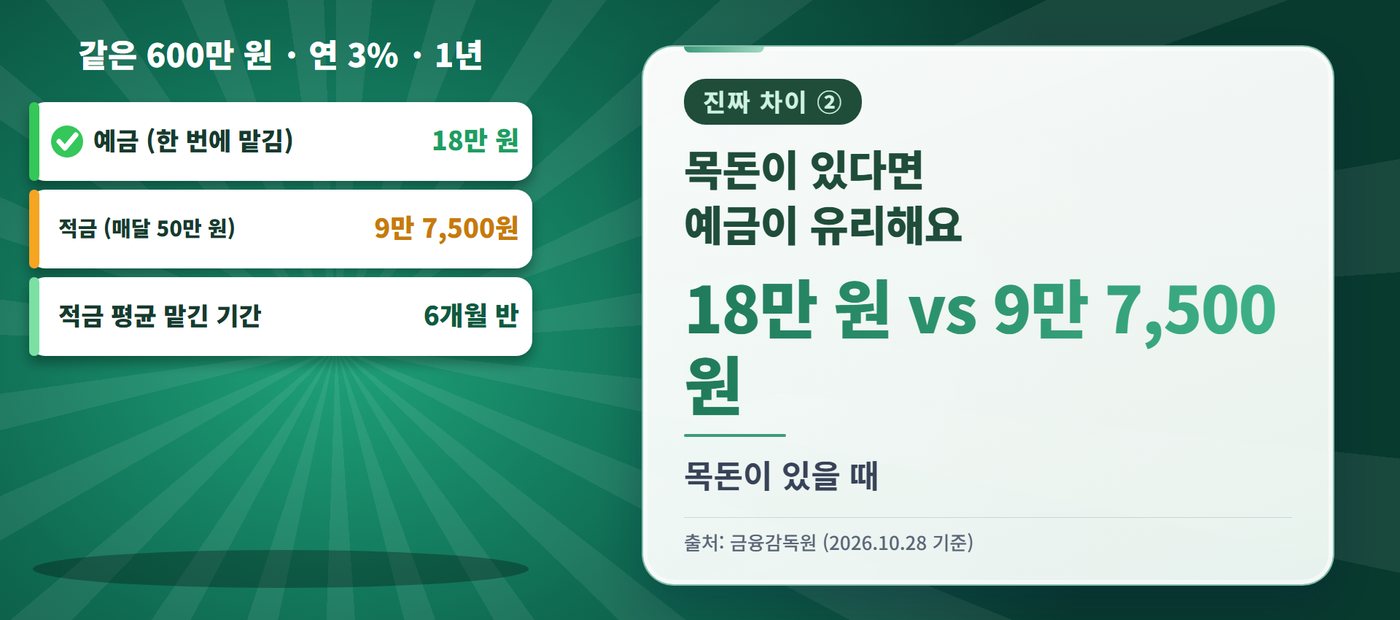
둘째는 맡기는 방식이에요. 600만 원이 이미 있다면, 같은 연 3퍼센트로 1년 예금하면 이자가 18만 원이에요.
매달 50만 원씩 넣는 적금의 9만 7,500원보다 많아요. 적금은 돈이 평균 6개월 반만 은행에 있기 때문이에요.
18만 원 vs 9만 7,500원
목돈이 있을 때
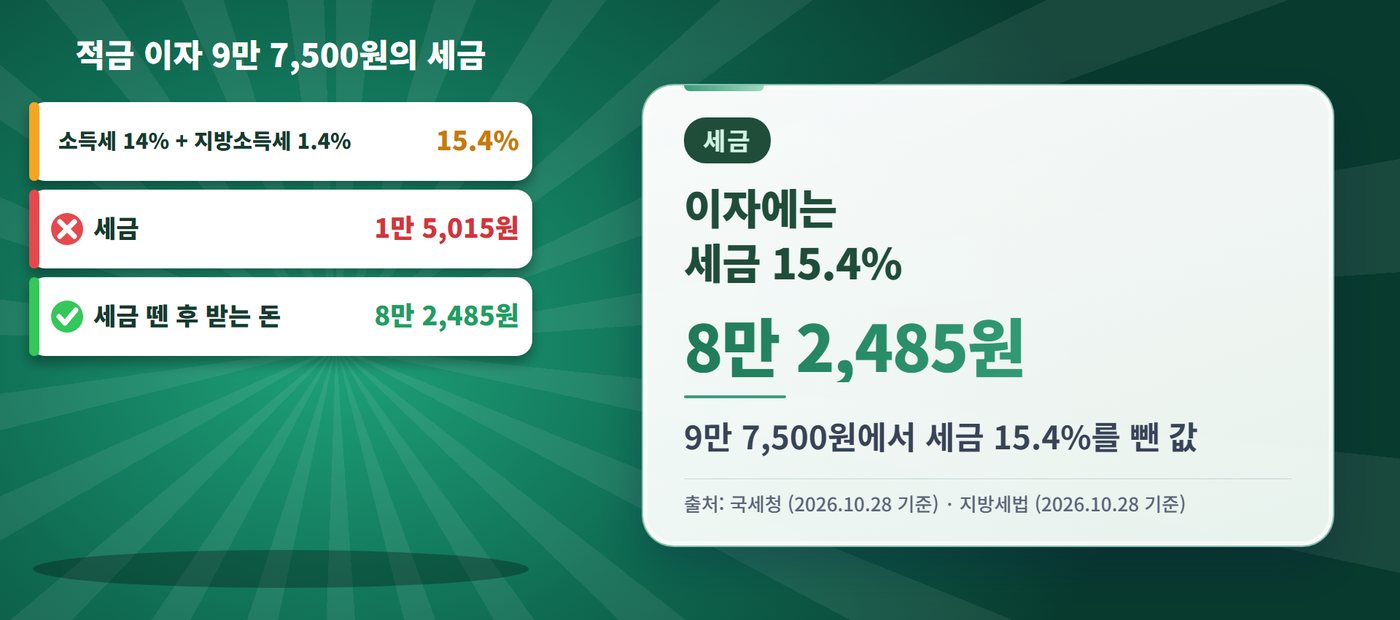
이자에는 세금 15.4%
이자에는 세금이 붙어요. 국세청 안내에 따르면 이자소득에 원천징수 14퍼센트가 붙고, 지방세법에 따라 그 10퍼센트인 1.4퍼센트가 더해져요.
합치면 15.4퍼센트예요. 이자 9만 7,500원에서 세금은 1만 5,015원이고, 실제로 받는 돈은 8만 2,485원이에요.
8만 2,485원
9만 7,500원에서 세금 15.4%를 뺀 값
풍차돌리기, 통장을 나눠도 보호 한도는 합산
마지막으로 알아 둘 것이 있어요. 통장을 여러 개로 나눠도 같은 금융회사라면 예금자보호 한도는 합쳐서 계산해요.
예금보험공사 안내로는 한 금융회사에서 원금과 이자를 합쳐 1인당 1억 원까지 보호돼요. 그리고 연 3퍼센트와 한 달 단위 단리는 계산을 쉽게 하려고 정한 가정이에요.
실제 금리와 조건은 상품마다 다르니, 가입 전에 약관을 꼭 확인하세요.
- 같은 금융회사는 한도 합산
- 원금+이자 1인당 1억 원
- 연 3% 단리는 계산용 가정

풍차돌리기 문의 전화
궁금한 점은 전화로 물어보셔도 돼요.
한 줄 정리
- 이자는 저축금마다 입금일부터 만기 전일까지 약정금리로 계산해 합계
- 월 50만 원 12개월 연 3% 단리 가정: 이자 9만 7,500원, 원금 대비 1.625% (계산용 가정)
- 풍차돌리기 통장도 하나하나는 일반 적금과 같은 방식으로 계산 → 12개면 납입 7,200만 원·이자 117만 원, 비율은 동일
- 이자를 바꾸는 것: 금리(1%p 차이 = 3만 2,500원), 목돈이 있다면 예금(600만 원 18만 원 vs 적금 9만 7,500원)
- 이자소득 세금 15.4%(소득세 14% + 지방소득세 1.4%), 9만 7,500원 → 세후 8만 2,485원 (국세청·지방세법)
함께 보면 좋은 글
| 출처 | 기준일 | 원문 |
|---|---|---|
| 금융감독원 | 열람 2026-10-28 (026·027편에서 확인) | 열기 |
| 은행 상품설명서 | 열람 2026-10-28 (026·027편에서 확인) | 열기 |
| 국세청 | 열람 2026-10-28 (026·027편에서 확인) | 열기 |
| 지방세법 | 열람 2026-10-28 (026·027편에서 확인) | 열기 |
| 예금보험공사 | 열람 2026-10-28 (026·027편에서 확인) | 열기 |