1,000만 원을 연 5%로 30년 맡기면 단리는 2,500만 원, 복리는 약 4,322만 원입니다. 1억 원이면 2억 5,000만 원 vs 약 4억 3,219만 원. 같은 돈, 같은 금리인데 이자 계산 방법 하나로 이렇게 달라집니다. 세금(15.4%)을 떼면 얼마인지, 72의 법칙, 예금자 보호 1억 원 한도까지 정리했습니다. (연 5%는 계산을 위한 가정입니다.)
이 글은 유튜브 영상의 내용을 글과 그림으로 차근차근 정리한 것이에요. 영상이 편하시면 아래에서 바로 보세요.
단리와 복리, 뭐가 다를까요?
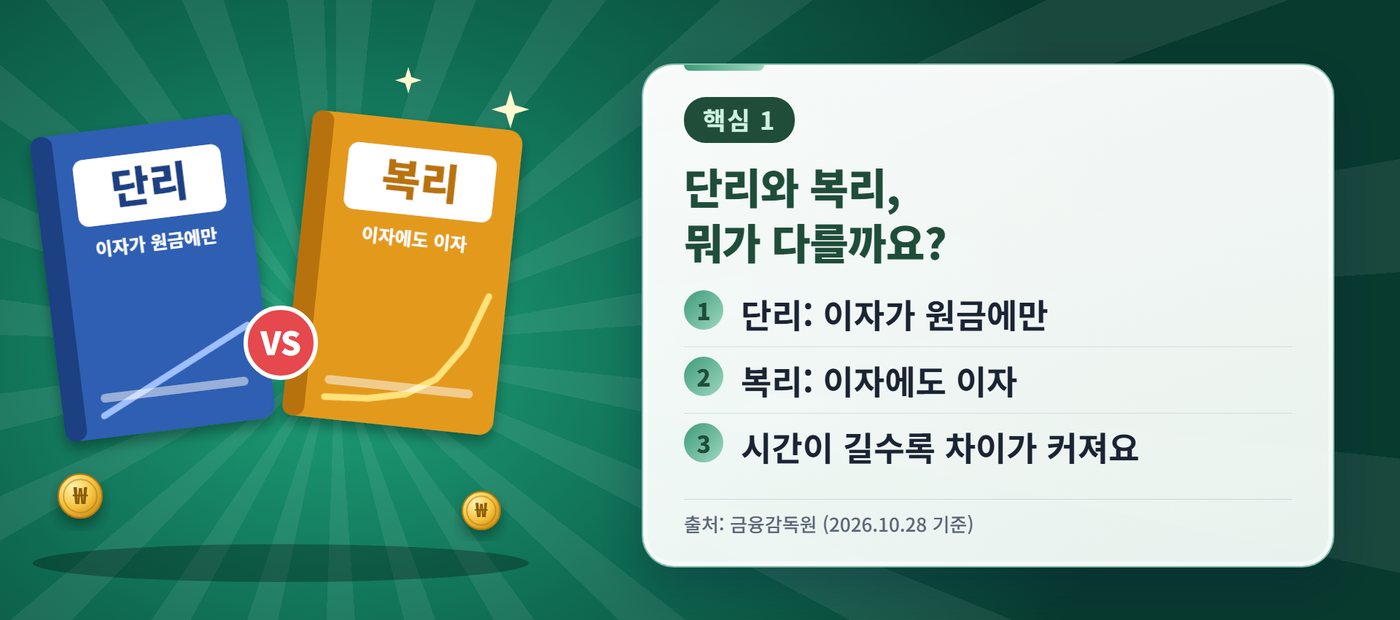
먼저 뜻부터 볼게요. 금융감독원 설명에 따르면, 단리는 정해진 기간 동안 원금에만 약정한 이자율을 적용해서 이자를 계산하는 방법이에요.
복리는 원금뿐만 아니라 이자에도 이자를 붙여서 계산해요. 쉽게 말해, 단리는 이자가 원금에만 붙고, 복리는 이자가 다시 이자를 낳아요.
계산식은 단리가 원금 곱하기 1 더하기 금리 곱하기 기간, 복리는 원금 곱하기 1 더하기 금리의 기간 제곱이에요.
- 단리: 이자가 원금에만
- 복리: 이자에도 이자
- 시간이 길수록 차이가 커져요
같은 1,000만 원, 결과는?
1,000만 원을 연 5퍼센트로 30년 맡겨 볼게요. 단리는 해마다 이자 50만 원이 똑같이 붙어요.
30년이면 이자가 1,500만 원, 합쳐서 2,500만 원이에요. 복리는 이자가 계속 원금에 합쳐져서, 30년 뒤 약 4,322만 원이 돼요.
이자만 보면 단리는 1,500만 원, 복리는 약 3,322만 원이에요. 이자가 두 배가 넘게 차이 나요.
단리 2,500만 복리 4,322만
복리가 1,822만 원 더 많아요

복리, 1억 원이면 어떻게 될까요?
금액을 열 배로 키워 볼게요. 1억 원을 연 5퍼센트로 30년이에요.
단리는 2억 5,000만 원이에요. 복리는 약 4억 3,219만 원이에요.
차이는 약 1억 8,219만 원으로, 원금 1억 원보다 커요. 맡긴 돈이 클수록 차이도 그만큼 커져요.
단리 2억 5,000만 복리 4억 3,219만
차이는 약 1억 8,219만 원

시간이 길수록 차이가 커져요
시간이 길수록 차이는 눈덩이처럼 커져요. 1,000만 원을 연 5퍼센트로 맡기면, 10년 뒤 차이는 약 129만 원이에요.
20년 뒤는 약 653만 원, 30년 뒤는 약 1,822만 원이에요. 40년 뒤에는 단리 3,000만 원, 복리 약 7,040만 원으로 4,040만 원이 벌어져요.
처음에는 차이가 작아 보여도, 뒤로 갈수록 빠르게 커지는 게 복리예요.
- 10년 뒤 차이 약 129만 원
- 20년 뒤 차이 약 653만 원
- 30년 뒤 차이 약 1,822만 원
- 40년 뒤 차이 약 4,040만 원

복리, 원금이 두 배 되는 시간은?
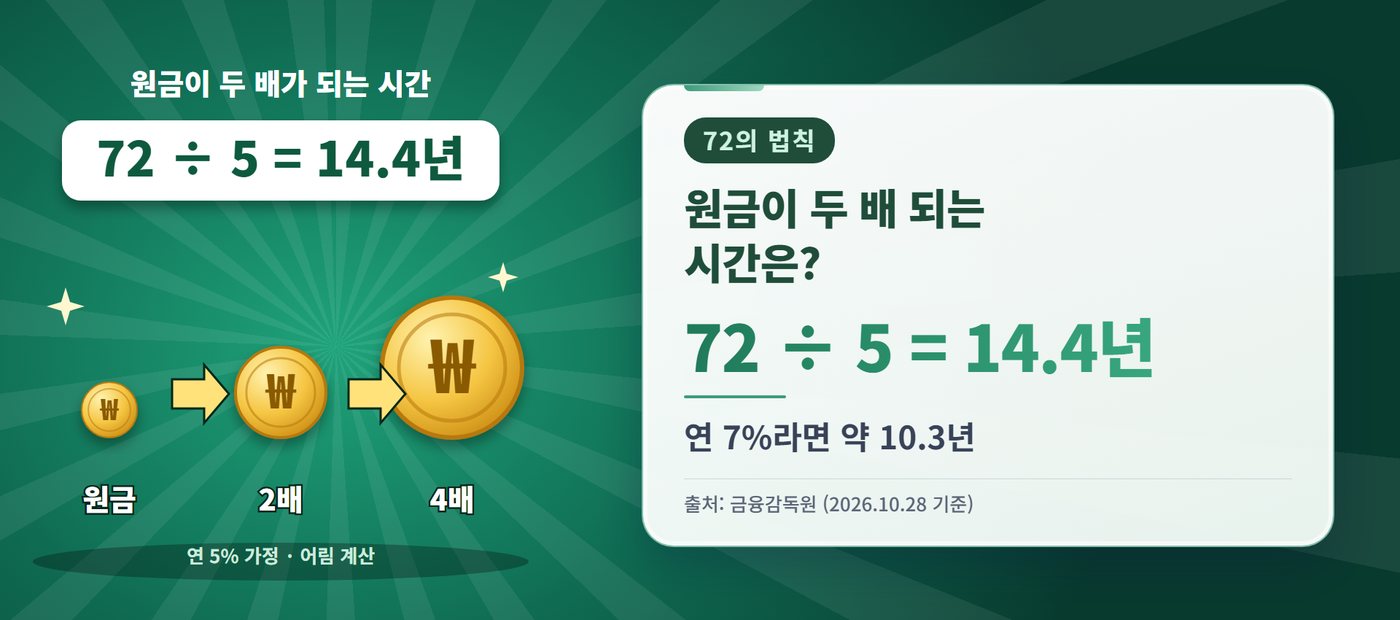
원금이 두 배가 되는 시간을 쉽게 알아보는 방법도 있어요. 72의 법칙이에요.
금융감독원 설명에 따르면, 72를 수익률로 나누면 원금이 두 배로 불어나는 기간을 구할 수 있어요. 연 5퍼센트라면 72 나누기 5, 약 14.4년이에요.
연 7퍼센트라면 약 10.3년이에요. 이건 어림 계산이라 실제와 조금 다를 수 있어요.
연 5퍼센트로 30년이면 원금이 약 4.3배가 되는데, 앞의 계산과 비슷하죠?
72 ÷ 5 = 14.4년
연 7%라면 약 10.3년
이자에는 세금이 붙어요
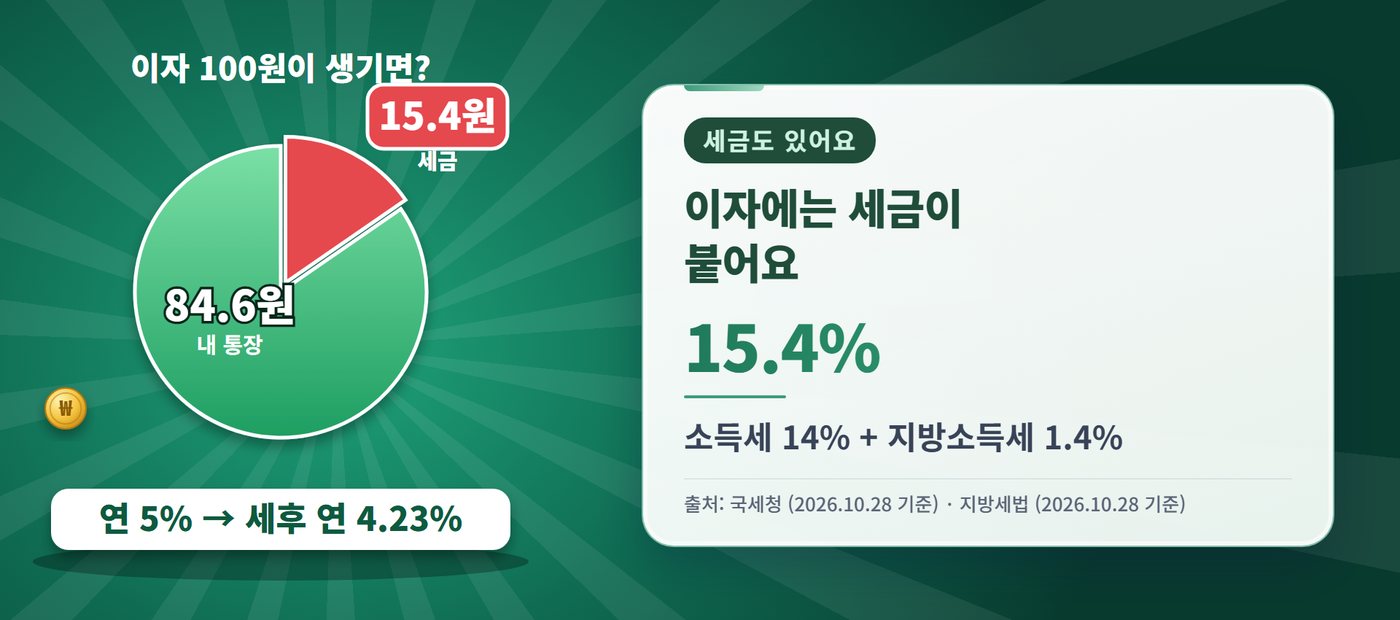
여기서 현실도 알아야 해요. 이자에는 세금이 붙어요.
국세청 안내에 따르면 그 밖의 이자소득의 원천징수세율은 14퍼센트예요. 여기에 지방소득세가 소득세의 10퍼센트, 즉 1.4퍼센트 더해져서, 합치면 15.4퍼센트가 빠져요.
이자가 100원 생기면 15.4원이 세금이고 84.6원이 내 통장에 들어와요. 연 5퍼센트 이자라면 세금을 뗀 실제 이자는 연 약 4.23퍼센트예요.
15.4%
소득세 14% + 지방소득세 1.4%
세금 떼고 30년 복리
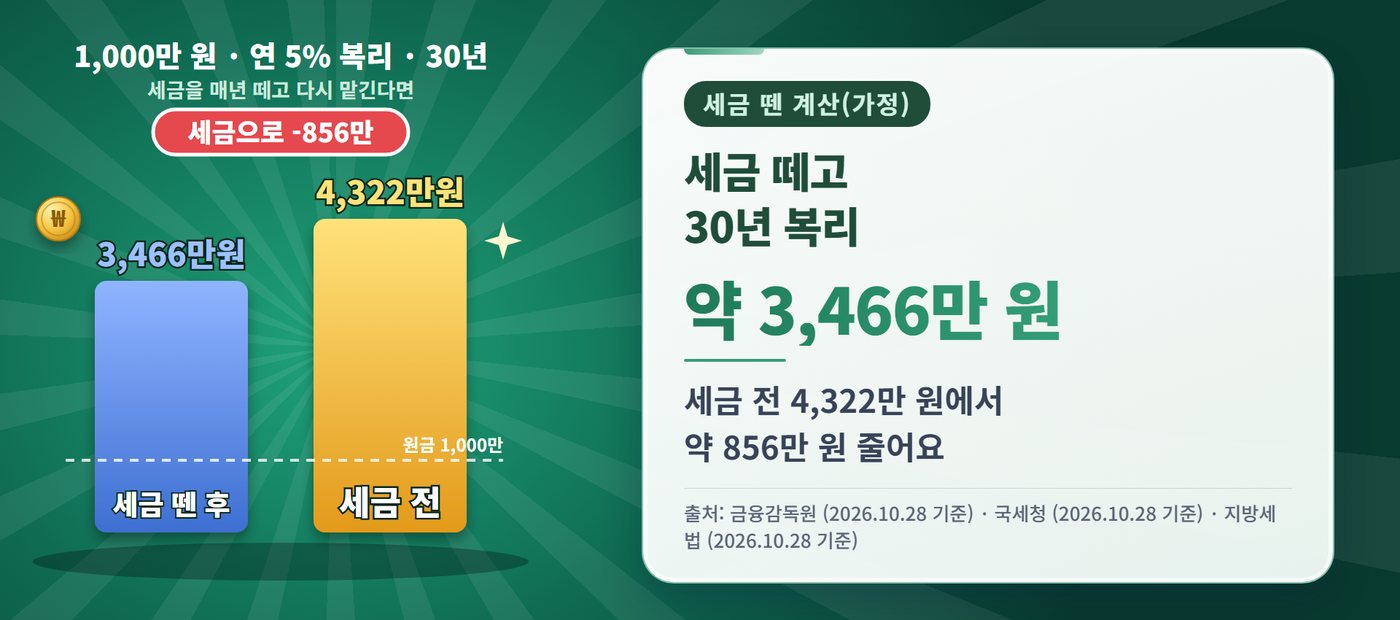
그럼 세금을 떼고 계산하면 얼마일까요? 매년 세금을 떼고 남은 돈을 다시 맡긴다고 가정할게요.
1,000만 원은 30년 뒤 세금 전 4,322만 원이 아니라, 약 3,466만 원이 돼요. 세금 때문에 약 856만 원이 줄어요.
그래도 같은 조건의 단리 약 2,269만 원보다는 많아요. 1억 원이라면 약 3억 4,656만 원이에요.
약 3,466만 원
세금 전 4,322만 원에서
약 856만 원 줄어요
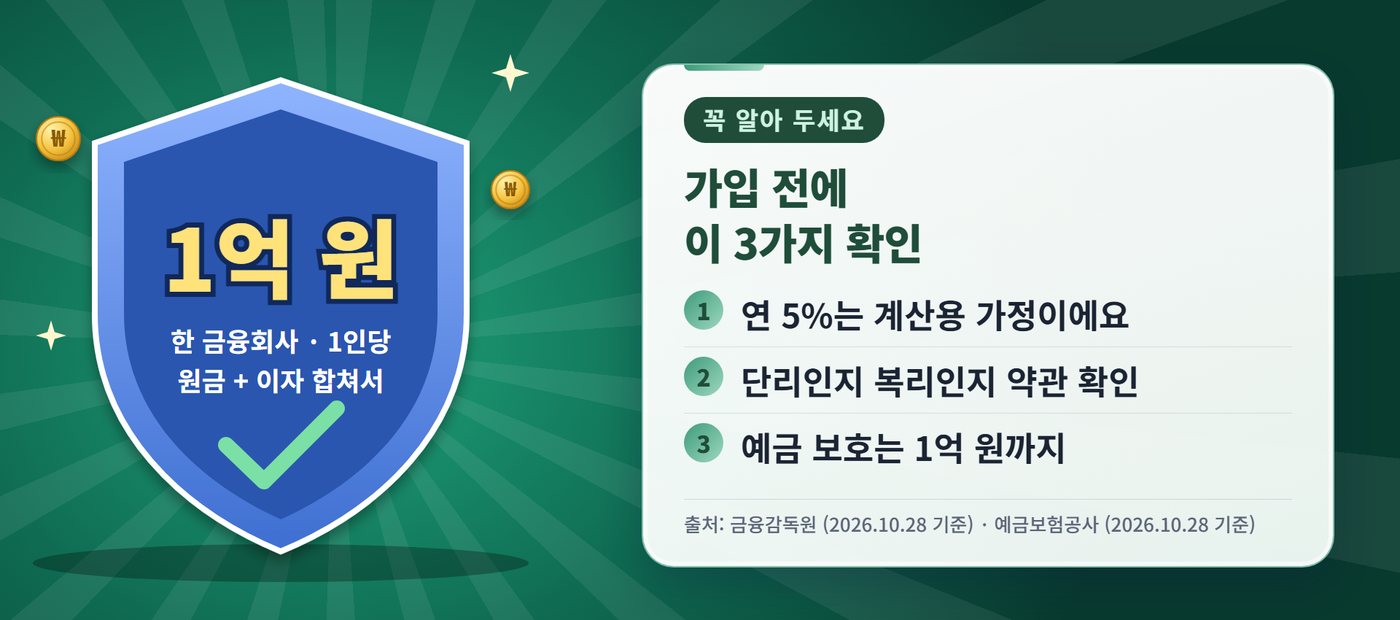
가입 전에 이 3가지 확인
마지막으로 꼭 알아 두세요. 첫째, 연 5퍼센트는 계산을 쉽게 하려고 가정한 숫자예요.
실제 금리는 상품과 시기마다 달라요. 둘째, 단리인지 복리인지는 상품마다 다르니, 가입 전에 약관에서 이자 계산 방식을 확인하세요.
셋째, 예금보험공사 안내에 따르면 한 금융회사에서 원금과 이자를 합쳐 1인당 1억 원까지만 보호돼요. 복리로 불어난 돈이 1억 원을 넘으면, 넘는 부분은 보호되지 않아요.
- 연 5%는 계산용 가정이에요
- 단리인지 복리인지 약관 확인
- 예금 보호는 1억 원까지
한 줄 정리
- 단리는 원금에만, 복리는 이자에도 이자가 붙음
- 1,000만 원 · 연 5% · 30년: 단리 2,500만 원 / 복리 약 4,322만 원 (공식 계산식으로 직접 계산)
- 1억 원 · 연 5% · 30년: 단리 2억 5,000만 원 / 복리 약 4억 3,219만 원
- 72의 법칙: 72 ÷ 수익률 = 원금이 두 배가 되는 기간 (금융감독원)
- 일반 이자소득 원천징수 14% + 지방소득세 1.4% = 15.4%
- 예금자 보호: 금융회사별 1인당 원금과 소정이자 합쳐 1억 원