비과세종합저축 가입 대상과 5천만 원 한도 총정리, 65세 이상은 기초연금 수급자 (2026)
이자에 세금이 붙지 않는 비과세종합저축, 65세 이상이면 누구나 될까요? 가입 대상 7가지, 5천만 원 한도 계산, 가입 기한과 신청 방법을 조세특례제한법과 시행령으로 정리했습니다.이 글은 유튜브 영상의 내용을 글과 그림으로 차근차근 정리한 것이에요. 영상이 편하시면 아래에서 바로 보세요.
비과세종합저축은 무엇인가요?
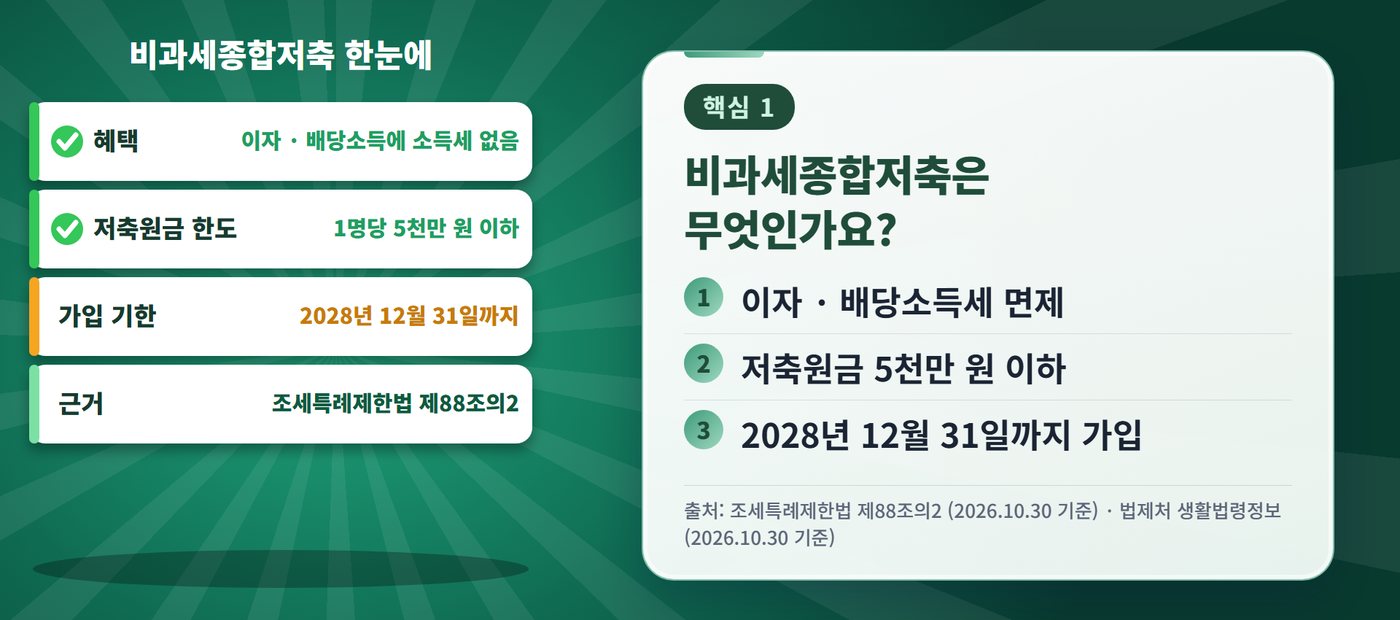
비과세종합저축은 대상에 해당하는 분이 저축원금 5천만 원 이하의 저축에 가입하면, 거기서 나는 이자와 배당소득에 소득세를 부과하지 않는 제도예요. 조세특례제한법에 정해져 있고, 2028년 12월 31일까지 가입하는 경우에 적용돼요.
그러니까 가입 기한이 정해져 있다는 점도 기억해 두세요.
- 이자 · 배당소득세 면제
- 저축원금 5천만 원 이하
- 2028년 12월 31일까지 가입
65세 이상이면 누구나 되나요?
먼저 65세 이상이에요. 법에는 65세 이상인 거주자로서 기초연금법에 따른 기초연금 수급자라고 되어 있어요.
그러니까 65세가 넘었다고 모두 되는 것이 아니고, 기초연금을 받는 분이어야 해요. 법제처 생활법령정보에도 같은 내용이 나와 있어요.
이미 가입하신 분이라면 본인이 어떻게 되는지 은행 같은 금융회사에 꼭 물어보세요.
- 65세 이상 + 기초연금 수급자
- 나이만으로는 대상이 아니에요
- 이미 가입했다면 금융회사에 확인
비과세종합저축, 장애인 · 유공자도 대상이에요
다음은 나이와 상관없는 대상이에요. 장애인복지법에 따라 등록한 장애인이 있어요.
독립유공자예우에 관한 법률에 따라 등록한 독립유공자와 그 유족 또는 가족도 있어요. 그리고 국가유공자 등 예우 및 지원에 관한 법률에 따라 등록한 상이자도 대상이에요.
모두 법에 따라 등록한 분이어야 해요.
- 장애인복지법에 따라 등록한 장애인
- 독립유공자와 유족 또는 가족
- 국가유공자 등 상이자

수급자 · 환자도 대상이에요
나머지 대상이에요. 국민기초생활보장법에 따른 수급자가 있어요.
고엽제후유의증 등 환자지원법에 따른 고엽제후유의증환자도 대상이에요. 마지막으로 5·18민주유공자예우법에 따른 5·18민주화운동부상자도 대상이에요.
정리하면 법에 정해진 대상은 모두 일곱 가지예요.
- 기초생활보장 수급자
- 고엽제후유의증환자
- 5·18민주화운동부상자

비과세종합저축, 한도는 5천만 원이에요
한도는 1명당 저축원금 5천만 원 이하예요. 중요한 점은 한 금융회사가 아니라 전체 합산이라는 거예요.
시행령에 저축원금은 모든 금융회사와 공제회에 가입한 비과세종합저축의 계약금액 총액으로 한다고 되어 있어요. 세금우대종합저축을 해지하지 않았다면 5천만 원에서 그 계약금액 총액을 뺀 금액이 한도예요.
- 1명당 5천만 원 이하
- 모든 금융회사 합산
- 세금우대저축은 차감
여러 곳에 나누면 어떻게 돼요?
예를 들어 볼게요. 숫자는 이해를 돕기 위한 가정이에요.
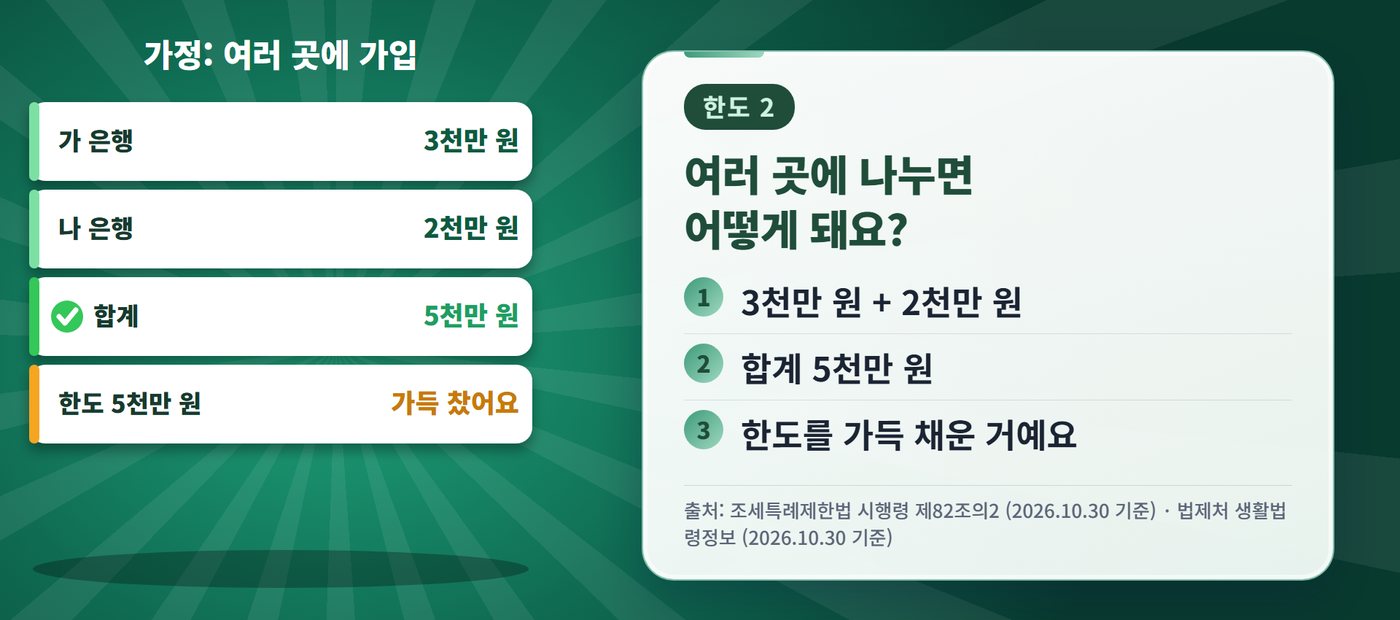
가 은행에 3천만 원, 나 은행에 2천만 원을 넣었다면 합계가 5천만 원이라서 한도를 꽉 채운 거예요. 다른 곳에 더 가입해도 그 부분은 비과세 한도를 넘어요.
그러니 이미 가입한 곳이 있는지 먼저 따져 보세요.
- 3천만 원 + 2천만 원
- 합계 5천만 원
- 한도를 가득 채운 거예요
비과세종합저축, 이자는 얼마나 될까요?
이자 예시도 하나 볼게요. 이것도 가정이에요.
5천만 원을 연 3퍼센트 예금에 1년 맡기면 이자는 5천만 원 곱하기 3퍼센트로 150만 원이에요. 비과세종합저축이면 이 이자에 소득세를 부과하지 않아요.
실제 금리는 상품과 시기마다 다르니 금융회사에서 확인하세요.
- 5천만 원 × 연 3% = 150만 원
- 이 이자에 소득세 없음
- 실제 금리는 달라요

이자가 원금에 붙으면?
이자가 붙어서 원금이 커지면 한도를 넘는 건 아닐까요? 시행령에는 이렇게 되어 있어요.
이자와 배당이 원금에 들어가는 것도 비과세종합저축으로 보되, 계약금액의 총액을 계산할 때는 포함하지 않아요. 그러니까 이자가 붙어서 5천만 원을 넘는다고 해서 한도를 초과하는 것은 아니에요.
- 원금에 붙은 이자도 비과세
- 한도 계산에는 포함 안 해요
- 이자 때문에 초과 아님
비과세종합저축, 일부만 찾으면 어디서 빠져요?
돈을 일부만 찾으면 어떻게 될까요? 시행령에 따르면 비과세종합저축에서 일부 금액이 인출될 때는 저축원금부터 인출되는 것으로 봐요.
이자 부분부터 빼는 것이 아니라는 뜻이에요. 또 계약 기간이 끝난 뒤에 생긴 이자와 배당에는 비과세를 적용하지 않아요.
만기가 지나면 이자가 다시 과세된다는 점을 기억하세요.
- 일부 인출은 저축원금부터
- 만기 이후 이자는 과세
- 만기 지나면 확인하세요

어디서 가입해요?
가입은 금융실명거래법에서 말하는 금융회사 등에서 할 수 있어요. 은행뿐 아니라 보험, 증권 같은 금융회사가 취급하는 저축도 포함돼요.
군인공제회, 한국교직원공제회, 대한지방행정공제회, 경찰공제회, 대한소방공제회, 과학기술인공제회도 있어요. 모든 상품이 해당하는 것은 아니니, 비과세종합저축을 취급하는지 창구에서 물어보세요.
- 금융회사 등에서 가입
- 공제회 여섯 곳도 취급
- 취급 여부는 창구에서 확인

비과세종합저축, 가입할 때 꼭 신청하세요
가장 중요한 한 가지가 있어요. 가입할 당시에 저축자가 비과세 적용을 신청해야 해요.
시행령의 요건이에요. 그냥 예금에 가입한다고 저절로 비과세가 되는 것이 아니에요.
대상에 해당한다는 것을 확인하는 방법과 필요한 서류는 금융회사에서 알려 줘요. 또 통장이나 거래 명세서에는 비과세종합저축이라는 문구가 표시돼요.
- 가입 당시 비과세 적용 신청
- 저절로 적용되지 않아요
- 통장에 문구가 표시돼요
언제까지 가입할 수 있어요?
가입 기한은 2028년 12월 31일까지예요. 법 조문에 그렇게 정해져 있어요.
그리고 이 법은 바뀐 적이 많아요. 법 조문에는 2024년 12월 31일과 2025년 12월 23일에 고친 기록이 있어요.
예전 안내문에는 나이만 적혀 있거나 가입 기한이 다르게 적혀 있을 수 있으니, 오래된 글보다 공식 자료를 보세요.
- 2028년 12월 31일까지 가입
- 최근에도 법이 고쳐졌어요
- 오래된 안내는 다를 수 있어요

비과세종합저축, 대상 일곱 가지 한눈에 정리
대상을 한 번에 정리해 드릴게요. 첫째, 65세 이상이면서 기초연금 수급자.
둘째, 등록 장애인. 셋째, 독립유공자와 그 유족 또는 가족.
넷째, 국가유공자 등 상이자. 다섯째, 기초생활보장 수급자.
여섯째, 고엽제후유의증환자. 일곱째, 5·18민주화운동부상자예요.
이 중 하나에 해당하고 저축원금이 5천만 원 이하여야 해요.
- 65세 이상 + 기초연금 수급자
- 장애인 · 유공자 · 수급자
- 고엽제 · 5·18 부상자

가입 전에 확인할 것
가입 전에 확인할 것을 정리할게요. 하나, 내가 일곱 가지 대상 중 어디에 해당하는지요.
둘, 이미 가입한 비과세종합저축이 있다면 합계가 얼마인지요. 셋, 세금우대종합저축을 해지하지 않았는지요.
넷, 가입할 때 비과세 적용을 신청했는지요. 다섯, 만기가 언제인지요.
이 다섯 가지를 금융회사 창구에서 함께 확인하세요.
- 대상과 기존 가입 합계
- 세금우대저축 해지 여부
- 신청과 만기일 확인
비과세종합저축, 제도는 바뀔 수 있어요
제도는 바뀔 수 있어요. 지금 말씀드린 내용은 2026년 9월 18일에 시행된 조세특례제한법과 시행령 기준이에요.
가입하기 전에는 금융회사나 국세청에서 지금 기준을 꼭 다시 확인하세요. 저는 특정 금융회사나 상품을 권해 드리지 않아요.
- 2026년 9월 18일 시행 법령 기준
- 가입 전에 다시 확인
- 특정 상품은 권하지 않아요

한 줄 정리
- 혜택: 대상자가 저축원금 5천만 원 이하 저축에 가입하면 이자·배당소득에 소득세 없음 (조세특례제한법 제88조의2)
- 대상: 65세 이상이면서 기초연금 수급자, 등록 장애인, 독립유공자와 유족·가족, 국가유공자 등 상이자, 기초생활보장 수급자, 고엽제후유의증환자, 5·18민주화운동부상자
- 한도: 모든 금융회사·공제회 합산 5천만 원 이하 (세금우대종합저축 해지 안 했다면 계약금액만큼 차감)
- 기한: 2028년 12월 31일까지 가입
- 신청: 가입 당시 비과세 적용을 신청해야 함 (시행령 제82조의2). 만기 이후 이자에는 비과세 적용 안 함
- 계산 예시(3천만 원 + 2천만 원, 연 3%)는 이해를 돕기 위한 가정
함께 보면 좋은 글
| 출처 | 기준일 | 원문 |
|---|---|---|
| 조세특례제한법 제88조의2 | 법 시행 2026-09-18, 열람 2026-10-30 | 열기 |
| 조세특례제한법 시행령 제82조의2 | 령 시행 2026-09-18, 열람 2026-10-30 | 열기 |
| 법제처 생활법령정보 | 2026-09-15 기준 작성, 열람 2026-10-30 | 열기 |